La avalancha de deuda necesaria para financiar el auge de la inteligencia artificial empieza a poner a prueba a Wall Street. El mercado de crédito muestra las primeras señales de que se acerca al límite de lo que puede absorber.
Los rendimientos de los bonos y préstamos que financian la infraestructura de IA están escalando a dos dígitos. A los bancos les resulta cada vez más difícil transferir el riesgo a aseguradoras y otros inversionistas. El propio Elon Musk advirtió recientemente que cientos de las llamadas neoclouds podrían quebrar si pierden acceso a nuevo financiamiento.
A medida que aumenta la inquietud —y con ella la preocupación por las posibles consecuencias económicas—, Citadel Securities advierte a sus clientes que incluso las mayores empresas tecnológicas podrían quedar expuestas al respaldar con sus balances decenas de proyectos cruciales para sus ambiciones en IA. El riesgo es cada vez más evidente en el mercado de swaps de incumplimiento crediticio, o CDS, donde bancos y otros prestamistas cubren su exposición. El costo de asegurarse contra pérdidas en la deuda de empresas como Broadcom, SpaceX y Oracle se ha disparado en los últimos días hasta niveles más propios de prestatarios con calificación especulativa. La presión ya comienza a extenderse al mercado de crédito en general.
Citadel no pronostica una crisis crediticia inminente, y los gigantes tecnológicos han conseguido decenas de miles de millones de dólares en nuevo financiamiento solo esta semana. Pero ese no es el principal problema. Ante los billones de dólares adicionales de deuda que se necesitarán en los próximos años, crece la brecha entre lo que los ejecutivos de Silicon Valley creen que pueden recaudar, lo que los financistas dicen que pueden conseguir y lo que los gestores de fondos están dispuestos a absorber.
“Cuando se avecina un volumen de deuda tan grande, en algún momento el desafío podría dejar de ser conseguir respaldo con grado de inversión y pasar a ser encontrar compradores dispuestos a asumir más riesgo proveniente del mismo pequeño grupo de empresas con grado de inversión”, dijo Tucker Roberts, analista de Citadel.
Más de 30 banqueros, gestores de fondos, ejecutivos de capital privado y otras personas involucradas en negociaciones para financiar centros de datos coincidieron en que conseguir capital se ha vuelto considerablemente más difícil que hace apenas unos meses.
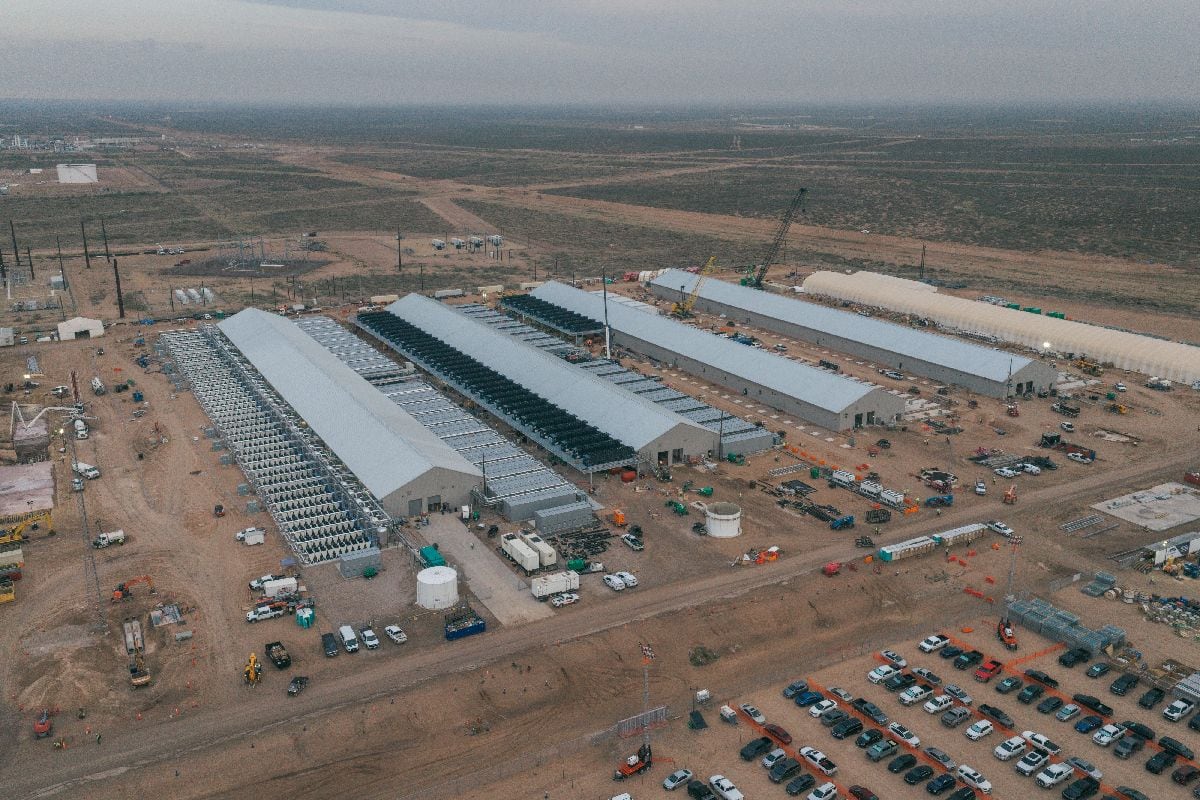
Una razón clave es la creciente preocupación de los inversionistas por las cláusulas contractuales que permiten cancelar o abandonar proyectos y que podrían dejarlos expuestos si un cliente importante se retira. Los temores aumentaron después de que Oracle emitiera el mes pasado una notificación de fuerza mayor para aplazar pagos si se retrasaba un enorme centro de datos en Nuevo México.
Un fondo de cobertura dijo que rechazó recientemente una operación de un centro de datos tras descubrir que la empresa contratada tenía la opción de retirarse si el proyecto se retrasaba más de tres meses. Socios de uno de los 10 principales estudios jurídicos que han trabajado en el financiamiento de centros de datos han visto acuerdos en los que los clientes pueden retirarse si se producen retrasos de 180 días o más.
Otro gran desafío ha sido transferir riesgo para liberar capacidad destinada a nuevas operaciones.
El responsable de préstamos para tecnología, medios y telecomunicaciones de un gran banco europeo dijo que la firma se acerca al límite de lo que puede prestar al sector debido a su considerable exposición. Vender la deuda o transferir el riesgo puede tardar cinco meses, lo que limita su capacidad para liberar capital y destinarlo a nuevos financiamientos, dijo la persona, que pidió no ser identificada al hablar de asuntos internos.
Algunas aseguradoras, que suelen asumir parte del riesgo crediticio de este tipo de préstamos, ya indicaban hace meses que se estaban acercando o habían alcanzado sus límites de exposición a centros de datos, según una encuesta de Willis Towers Watson.
Las tasas de interés más altas también están afectando a los operadores de centros de datos, en particular en el mercado de valores respaldados por activos (ABS), donde los ingresos por alquiler suelen estar fijados mediante contratos de largo plazo.
“A comienzos de 2026, los bonos de centros de datos con las calificaciones más altas ofrecían rendimientos inferiores al 5%. Hoy, bonos similares rinden cerca del 7%, y ese aumento importa enormemente para las empresas que intentan financiar instalaciones de miles de millones de dólares”, dijo Carolyn Campbell, estratega de Morgan Stanley, en un pódcast antes este mes. “Cuando los costos de endeudamiento se acercan al 8%, emitir estos bonos se vuelve considerablemente más difícil”.
Campbell señaló que las emisiones de deuda de centros de datos en los mercados de ABS y CMBS (respaldados por hipotecas comerciales) han sumado aproximadamente US$ 22,000 millones este año, apenas al mismo ritmo del año pasado pese a las enormes sumas necesarias para financiar la expansión.
La advertencia de Citadel coincide con las de otros pesos pesados de Wall Street.
Diameter Capital Partners, después de pasar un tiempo en la región de la bahía de San Francisco antes este año, se preguntó si la industria tecnológica estaba siendo “demasiado complaciente” al creer que “había capital de deuda ilimitado disponible para financiar una expansión de la inteligencia artificial de US$ 5.5 billones”.
“No todos los modelos de negocio son sólidos”, escribieron los socios gestores Scott Goodwin y Jonathan Lewinsohn en una carta a los inversionistas.
Armen Panossian, codirector ejecutivo de Oaktree, dijo que la firma se ha vuelto “muy, muy cautelosa” con la estructura y calidad de los activos que respaldan las operaciones de centros de datos. Entre los riesgos mencionó los cambios tecnológicos, los retrasos en la construcción, las dificultades para obtener permisos y el acceso a electricidad.
“En las últimas semanas estamos viendo una ampliación de esos diferenciales que indica que los mercados de crédito están llenándose, saturados de los préstamos que hay disponibles, o preocupados por algunos de estos factores que acechan en segundo plano”, dijo Panossian en una reciente transmisión para clientes.
Algunos de esos riesgos salieron a la luz en las últimas semanas y sacudieron los mercados. A la notificación de fuerza mayor de Oracle le siguieron la confusión sobre las proyecciones de ingresos de OpenAI y el desplome de las acciones y bonos de CoreWeave Inc., la neocloud que se ha convertido en un nuevo referente de los temores a una burbuja de IA. Más recientemente, tres ofertas públicas o planes de salida a bolsa de empresas de infraestructura de IA —Elice Inc., Firmus Grid Ltd. y Nscale Ltd.— han tropezado, otra señal de debilidad de la demanda de los inversionistas.
Tony Trzcinka, gestor de carteras con grado de inversión en Impax Asset Management, dijo que la IA se ha convertido en el principal tema de conversación en las reuniones internas de estrategia de crédito y que la firma ahora mantiene una posición infraponderada en deuda de centros de datos.
“La reacción del mercado confirmó cuán interconectados están estos créditos y cuánto dependen de las mismas garantías subyacentes”, dijo.
Al menos 18 financiamientos de centros de datos en los mercados de bonos especulativos y préstamos apalancados ofrecen ahora rendimientos de dos dígitos, según datos recopilados por Bloomberg. Incluso las nuevas operaciones sienten la presión. JPMorgan Chase & Co. y Goldman Sachs Group Inc. tuvieron que ofrecer mayores descuentos y pagos de intereses más altos para estimular la demanda por un préstamo sindicado de US$ 5,000 millones para la neocloud Volta Infrastructure Holdings Ltd., lo que llevó su rendimiento por encima del 11%.
Los inversionistas de crédito empiezan a reconocer que gran parte de la deuda que las neoclouds aún necesitan captar podría depender del respaldo de gigantes tecnológicos que ya enfrentan enormes necesidades de financiamiento, dijo Roberts, de Citadel. Ya sea mediante garantías explícitas, contratos de largo plazo o la expectativa de que intervendrán si surgen problemas, los fabricantes de chips y los hiperescaladores podrían terminar asumiendo una proporción cada vez mayor del riesgo, agregó.
Esa inquietud es especialmente evidente en el mercado de CDS. El costo de asegurar la deuda de Oracle Corp., considerado un barómetro del riesgo asociado al auge de la IA, alcanzó un nuevo récord la semana pasada. También marcaron máximos los costos de protección contra incumplimiento de SpaceX, Nvidia y Meta.
La presión también se refleja en sus costos de endeudamiento. El rendimiento promedio de los bonos del Bloomberg Investment Grade Technology Index se ha disparado a alrededor del 6%, unos 1.4 puntos porcentuales más que hace un año.
“Los bancos y las empresas que están captando capital han sido relativamente transparentes al señalar que no les preocupa fijar precios con diferenciales más amplios ni reducir el valor de los títulos que uno ha comprado”, dijo John Yovanovic, codirector de financiamiento apalancado de MetLife Investment Management. “Así que te están pidiendo financiar una operación que probablemente cotizará por debajo de la par en el corto plazo, incluso si ofrece rendimientos atractivos a largo plazo. ¿Quién quiere ponerse delante de eso?”.
Los mercados de crédito podrían volver a financiar incluso los proyectos más especulativos si los hiperescaladores demuestran que sus ganancias crecen al ritmo del enorme gasto de capital que exige la expansión de la IA.
Pero, por ahora, los gestores de fondos son cada vez más selectivos respecto de dónde están dispuestos a prestar y a qué costo.
KKR & Co. está evitando centros de datos en lugares remotos por temor a que sean difíciles de reconvertir una vez que expiren sus contratos de arrendamiento, según una persona familiarizada con el asunto. Carlyle Group Inc., en tanto, ha descartado varias operaciones recientes para priorizar la diversificación de su cartera y ser más selectiva.
“La gente simplemente está tomando mayor conciencia del riesgo de concentración en el sector”, dijo Felicity Juckes, de TwentyFour Asset Management. Los inversionistas “van a ser cada vez más exigentes”.