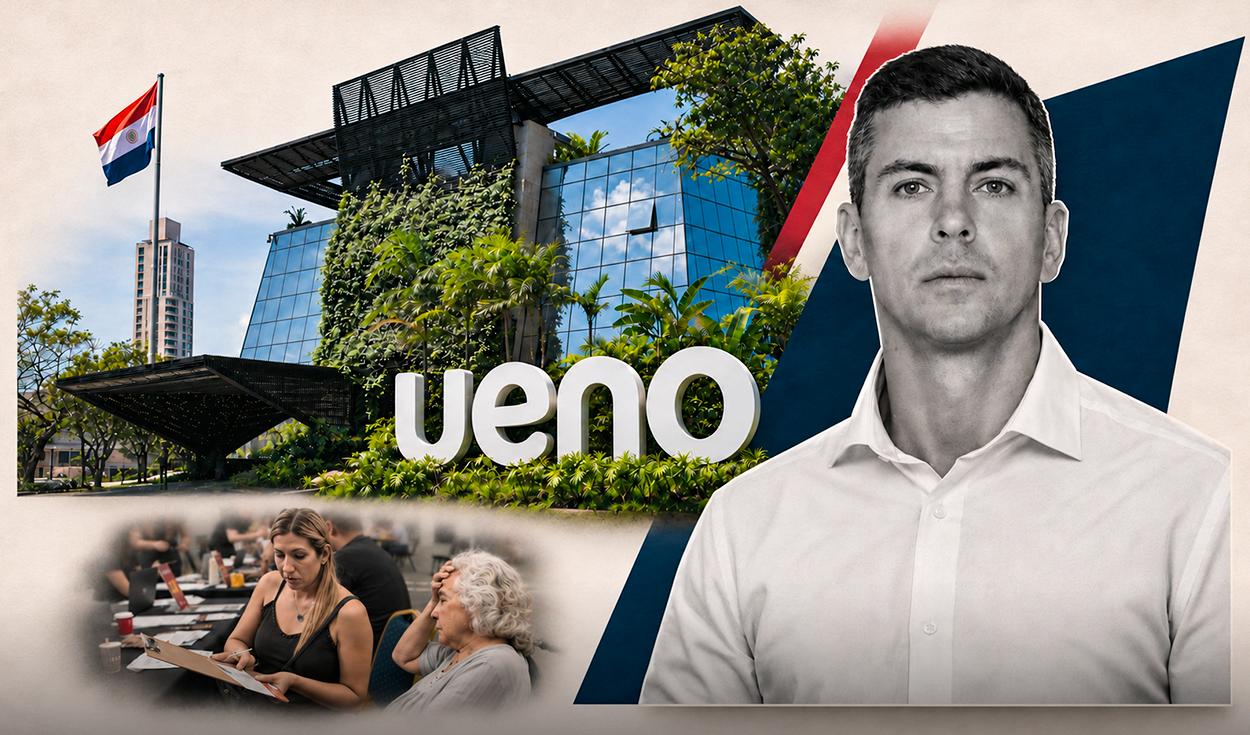
El 3 de noviembre de 2026, el Banco Central de Paraguay (BCP) anunció el inicio del procedimiento de resolución de Ueno Bank. La decisión había sido adoptada el día anterior, después de que una revisión de sus estados financieros revelara que el índice de solvencia de la entidad había caído por debajo del 50% del mínimo exigido por ley. El banco no disponía del respaldo patrimonial necesario para sostener los riesgos que había asumido.
La intervención paralizó sus operaciones y dejó temporalmente sin acceso a sus depósitos a cerca de 2,9 millones de clientes. En un país de aproximadamente 6,4 millones de habitantes, la dimensión del problema era extraordinaria. Ueno no era una entidad marginal: había conseguido penetrar en la vida financiera de una parte sustancial de la población y captar recursos de empresas, particulares y organismos estatales.
Entre estos últimos se encontraba el Instituto de Previsión Social (IPS), responsable de administrar fondos de jubilaciones, pensiones y prestaciones de salud. Distintas informaciones situaron entre US$800 y US$850 millones los depósitos públicos que administraba Ueno. Las cifras sobre la exposición del IPS varían: una información recogida por Reuters la situó en US$355 millones, mientras que otras referencias posteriores elevaron el monto a más de US$500 millones. El propio IPS denunció penalmente a la entidad y pidió rastrear el destino de US$516 millones que, según su denuncia, mantenía depositados en el banco.
La crisis dejó de ser un problema estrictamente financiero cuando quedó expuesta la relación empresarial del expresidente Santiago Peña con el conglomerado propietario de Ueno. Y se convirtió en una crisis de Estado cuando las sospechas alcanzaron a quienes debían vigilar la entidad, a los responsables de colocar fondos públicos y al entorno político que había acompañado su expansión.
PUEDES VER: Atentan con explosivo contra la casa de un periodista del diario La Prensa en Panamá
El crecimiento y las operaciones bajo investigación
Los orígenes de Ueno se remontan a 1976, con la fundación de Financiera El Comercio. En abril de 2021, el Grupo Vázquez adquirió la entidad, una operación autorizada por el Banco Central. En 2023 recibió la aprobación para convertirse en banco y adoptar el modelo digital con el que ganó presencia en el mercado. En 2024 absorbió Visión Banco, incorporando más de un millón de clientes, una red de sucursales y una importante cartera de depósitos.
La expansión fue rápida. Ueno construyó su estrategia alrededor de una aplicación móvil, la emisión de tarjetas, una fuerte inversión publicitaria y el patrocinio de clubes de fútbol como Cerro Porteño y Olimpia. En septiembre de 2026 afirmaba tener más de tres millones de clientes y procesar más de tres millones de transacciones diarias.
Pero el crecimiento convivía con operaciones que ahora forman parte de la investigación penal. La Fiscalía examina préstamos concedidos a empresas relacionadas con el Grupo Vázquez, el conglomerado que controla la entidad, y busca determinar si esos créditos superaron los límites legales o si se utilizaron operaciones financieras para ocultar el deterioro de los activos.
A finales de octubre, los accionistas anunciaron una capitalización de emergencia de US$100 millones. La inyección no consiguió resolver el problema. La intervención del Banco Central llegó pocos días después.
El 4 de noviembre, la Fiscalía imputó a 27 personas: ocho directivos de Ueno Bank y otras 19 vinculadas a empresas del mismo grupo económico. Entre los presuntos delitos investigados figuran lesión de confianza, tentativa de estafa, conducta indebida en situaciones de crisis y violación de obligaciones contables. La causa también alcanzó a antiguos responsables de la entidad y a funcionarios vinculados con la supervisión financiera.
Los allanamientos permitieron incautar documentación y equipos informáticos. En propiedades relacionadas con el grupo se encontraron vehículos de lujo, un yate y aeronaves, según los reportes incorporados a la investigación. Los fiscales también recuperaron documentos en una doble caja fuerte de la sede del banco en Asunción, cuyo contenido no había sido divulgado en el momento de las primeras informaciones.
La investigación debe establecer quién autorizó los préstamos, qué empresas se beneficiaron, cómo se registraron esas operaciones y cuándo conocieron los responsables del banco y los organismos de control la magnitud del deterioro.
Orkun Saka, profesor e investigador de economía financiera en City St George’s, University of London, advirtió en declaraciones a BBC Mundo que el problema excedía la gestión de una entidad privada.
Según señaló, el Banco Central había advertido meses antes sobre los "préstamos excesivos que el banco concedía a empresas vinculadas a sus propios propietarios". Y añadió: "Y, aun así, siguieron llegando fondos públicos. Esto no es simplemente la historia de un banco mal gestionado. Es un sistema en el que el banco, el organismo regulador y la Presidencia estaban tan estrechamente vinculados que ninguno parecía capaz de poner límites a los demás".
El supervisor que había dirigido Ueno
Uno de los vínculos más cuestionados es el de Carlos Carvallo Spalding, quien presidía el Banco Central cuando se produjo la intervención. Antes de asumir el cargo en agosto de 2023, había dirigido Financiera Ueno.
Fue el propio Gobierno de Peña el que lo designó al frente del organismo encargado de supervisar el sistema financiero. El nombramiento había sido presentado como una apuesta por su experiencia profesional. Sin embargo, su trayectoria anterior en la entidad que después debía vigilar generó cuestionamientos sobre posibles conflictos de intereses.
Carvallo renunció tras la intervención de Ueno. La Fiscalía también lo investigó y ordenó su detención. El caso puso bajo escrutinio no solo sus decisiones como presidente del Banco Central, sino también la oportunidad con la que actuó el organismo supervisor. La denuncia de legisladores sostiene que las autoridades del BCP conocían desde abril de 2026 los problemas de la entidad y no activaron a tiempo los mecanismos legales para evitar la crisis.
La pregunta es por qué los depósitos públicos siguieron llegando a Ueno mientras se acumulaban advertencias sobre sus operaciones. El IPS, Itaipú Binacional, Yacyretá y otras instituciones estatales figuran entre los organismos cuyos recursos fueron colocados en la entidad.
La relación empresarial que terminó en el centro de la crisis
Peña mantuvo una participación accionaria en Ueno Holding, sociedad vinculada al Grupo Vázquez, hasta 2025. En abril de ese año afirmó que había vendido sus acciones y negó haber tenido participación directa en el banco.
La precisión sobre la estructura societaria es relevante: el exmandatario sostuvo que su inversión había sido en el holding y no en Ueno Bank. Pero el hecho de haber mantenido una participación empresarial en el grupo propietario mientras ocupaba la Presidencia abrió interrogantes sobre posibles conflictos de intereses.
La oposición acusó al mandatario de favorecer a la entidad, permitir la exposición de fondos previsionales y encubrir irregularidades. El senador Rafael Filizzola calificó el caso como "la estafa desde el poder político más grande de la era democrática".
La Fiscalía imputó a Peña por presunta lesión de confianza y administración en provecho propio. El exmandatario niega las acusaciones. La investigación intenta establecer si utilizó su influencia para favorecer a Ueno, si intervino en decisiones sobre la colocación de fondos públicos y si obtuvo beneficios patrimoniales indebidos.
La crisis financiera precipitó el derrumbe político del presidente, pero su salida también estuvo determinada por la fractura dentro del Partido Colorado, la fuerza que gobierna Paraguay casi ininterrumpidamente desde 1947.
El 5 de noviembre, Peña anunció su renuncia en un mensaje difundido en redes sociales. Sin embargo, el Congreso no aceptó su dimisión y el proceso de juicio político continuó. La oposición temía que la renuncia le permitiera convertirse automáticamente en senador vitalicio y conservar fueros que complicaran la investigación penal.
El 6 de noviembre, el Senado lo destituyó por mal desempeño de sus funciones, con 44 votos a favor y una ausencia. Pedro Alliana, hasta entonces vicepresidente, asumió la Presidencia para completar el mandato hasta 2028.
Al día siguiente, Peña fue imputado y quedó sujeto a prisión preventiva en el Regimiento Escolta Presidencial de Asunción. La causa también alcanzó a Carvallo.
Mar-a-Lago: el patrocinio que abrió otra investigación
La crisis adquirió una dimensión internacional cuando se conoció que Ueno Bank había patrocinado la Hispanic Prosperity Gala, celebrada el 10 de febrero de 2026 en Mar-a-Lago, el club privado de Donald Trump en Palm Beach, Florida.
La organización Latino Wall Street, fundada por Tony Delgado y Gabriela Berrospi, anunció el patrocinio de Ueno el 3 de febrero en su cuenta oficial de X. Según ABC Color, Ueno figuró entre los seis patrocinadores de categoría Diamond, cuyo valor anunciado era de US$100 mil. La propia página de patrocinio de la gala ofrecía esa categoría por ese importe.
El evento reunió a figuras del movimiento conservador internacional. Entre los nombres mencionados en los reportes figuran el presidente argentino Javier Milei, quien envió un mensaje en video; Eduardo Bolsonaro, hijo del expresidente brasileño Jair Bolsonaro; y la presidenta de la Comunidad de Madrid, Isabel Díaz Ayuso.
Entre los premiados estuvo el consultor político argentino Fernando Cerimedo, reconocido como Consultor Político del Año por sus campañas digitales en apoyo a candidatos de la derecha radical, desde Milei hasta Rodrigo Paz, en Bolivia, y Nasry Asfura, en Honduras. Cerimedo está actualmente detenido en Bolivia en una causa relacionada con el intento de asesinato de su pareja, la abogada Nadia Beller.
La pregunta ahora es si el banco también contribuyó a financiar los encuentros del Foro Madrid y la CPAC celebrados en Asunción durante 2025. Hugo Richer, diputado del Frente Guasu, consideró que la posibilidad merece investigarse. "Es lógico pensar que si Ueno Bank dio dinero para el evento en Mar-a-Lago habría aportado dinero también para estos eventos aquí en Asunción", afirmó.
Los ahorristas, los empleos y el dinero que falta
Mientras se investigan las conexiones políticas y empresariales, el Congreso aprobó un mecanismo de pago anticipado de hasta aproximadamente US$19.000 por ahorrista. El Banco Central informó que había devuelto recursos a 1.812.348 beneficiarios, es decir, a la totalidad de quienes tenían derecho a esa primera etapa de la garantía. El desembolso alcanzó unos US$643 millones.
La cifra representa un alivio para los pequeños depositantes, pero no significa que todos hayan recuperado la totalidad de sus ahorros. Ueno tenía alrededor de US$2.800 millones en depósitos. Quienes mantenían saldos por encima del anticipo deberán esperar el proceso de transferencia de activos y pasivos a otras entidades financieras. Entre los fondos pendientes se encuentran recursos previsionales que superan los US$500 millones.
Quedan excluidos, entre otros, los depósitos de directivos y los recursos procedentes de operaciones fraudulentas o ilegales, así como los fondos mutuos, que no tienen la consideración de depósitos bancarios.
El impacto laboral amplía todavía más el alcance del colapso. La ministra de Trabajo, Mónica Recalde, informó que cerca de 7.000 empleos se habían visto afectados en Paraguay, Argentina, México, Nicaragua y Panamá. El entramado empresarial relacionado con el Grupo Vázquez comprende compañías de tecnología, servicios, movilidad, entretenimiento y deporte.
Entre las empresas con mayor número de trabajadores figuran Itti, con cerca de 1.600 colaboradores; Kaitel, con 1.200; y Ueno Bank, con unos 490 empleados directos. El 9 de noviembre, Recalde informó que había 37 empresas afectadas. En declaraciones a la radio Universo 970 advirtió que "este entramado se extiende a nivel internacional".
La memoria de las crisis bancarias latinoamericanas
Paraguay conoce las consecuencias de una crisis bancaria. Entre 1995 y 2003, el país atravesó varios episodios que terminaron con el cierre o la liquidación de 13 bancos y 35 financieras. El Fondo Monetario Internacional atribuyó parte de aquellos problemas a una liberalización financiera sin controles suficientes, deficiencias de supervisión y préstamos concedidos a empresas relacionadas con los propietarios de las entidades.
El costo asumido por el Estado y el Banco Central superó el 16% del producto interno bruto, unos US$1.440 millones según las estimaciones recogidas en el material. Aquella experiencia dejó una lección que vuelve a cobrar vigencia: cuando los mecanismos de control fallan y los riesgos privados se acumulan, el costo puede trasladarse a los contribuyentes.
La región ofrece otros precedentes. En República Dominicana, la crisis de Baninter de 2003 estuvo marcada por un fraude contable que dejó un agujero estimado en 55.000 millones de pesos dominicanos, alrededor de US$2.200 millones. En México, el rescate bancario asociado al Fobaproa y posteriormente administrado por el IPAB generó una pesada carga fiscal que se prolongó durante años. En Ecuador, la crisis de 1998-2000 desembocó en un feriado bancario, el congelamiento de depósitos y la posterior dolarización. Uruguay sufrió en 2002 una retirada masiva de depósitos, perdió alrededor del 42% de ellos y necesitó asistencia financiera internacional.