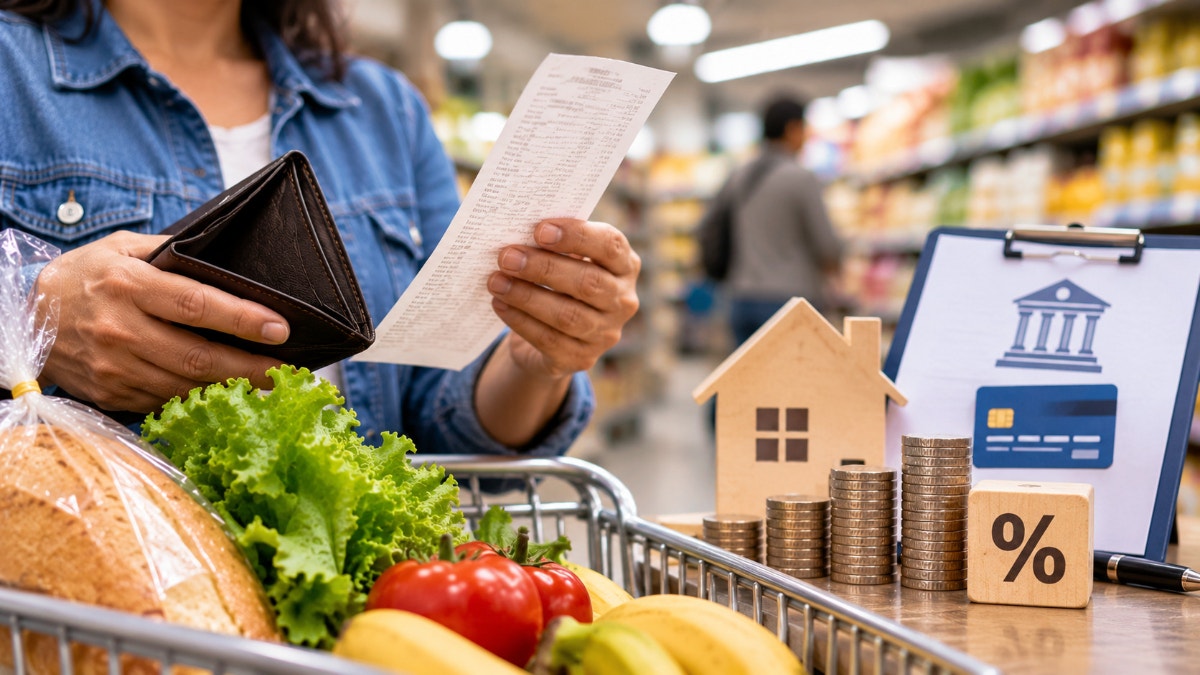
El Banco Central de Reserva del Perú (BCRP) elevó su tasa de interés de referencia de 4,25% a 4,50%, luego de mantenerla sin cambios desde septiembre del año pasado. Aunque el incremento es de apenas 0,25 puntos porcentuales, la decisión tiene implicancias para la economía y puede repercutir en el costo de los créditos, las tasas de ahorro y, principalmente, en la evolución de los precios.El incremento de la tasa de referencia del banco central es una herramienta de política monetaria que utiliza la entidad para influir en las condiciones del dinero y el crédito en el sistema financiero, con el objetivo de controlar la inflación.La decisión se produce en un contexto en el que la inflación anual llegó a 5,3% en octubre, por encima del rango meta del BCRP (entre 1% y 3%). El resultado estuvo impulsado principalmente por el encarecimiento de los alimentos y la energía, en un escenario marcado por las presiones internacionales sobre los combustibles y los efectos climáticos asociados al fenómeno El Niño."Este aumento de la tasa de referencia se realiza con el objetivo de propiciar el retorno de la inflación al rango meta en un contexto caracterizado por fuertes choques de oferta que han ocurrido a lo largo del año", señaló Adrián Armas, gerente central de Estudios Económicos del BCRP. El funcionario también precisó que la medida no significa necesariamente que se haya iniciado un ciclo de incrementos sucesivos. La entidad evaluará la evolución de los precios, las expectativas de inflación, la actividad económica y la duración de los choques de oferta antes de adoptar nuevas decisiones.
¿Cómo impactará en las tasas de los créditos?Uno de los efectos que puede generar un incremento de la tasa de referencia es un encarecimiento del financiamiento. Esto ocurre porque el indicador funciona como una referencia para las operaciones financieras y puede influir en las tasas que ofrecen los bancos. Sin embargo, el ajuste no se traslada automáticamente a todos los préstamos ni en la misma proporción."Eso va a depender de la estructura de costos y de riesgos de cada tipo de producto. Hay productos en los cuales de repente hay condiciones que hacen que sea preferible para los bancos mantener la tasa", explicó Jorge Chávez, CEO de Maximixe.Por su parte, Arturo García, profesor de Finanzas en Esan Graduate School of Business, explicó que el impacto podría concentrarse principalmente en el financiamiento corporativo."El efecto inmediato que tiene es en cuanto a la tasa de referencia para el crédito corporativo. Este es el que sí va a subir, pero no va a tener efecto en los otros segmentos de crédito", indicó el también director del Colegio de Economistas de Lima.El especialista detalló que las tasas promedio de los préstamos presentan diferencias importantes según el tipo de cliente: mientras que el crédito corporativo registra tasas cercanas al 5,2%, el financiamiento a medianas empresas llega al 10%, a pequeñas empresas al 20% y a microempresas al 40%.En ese sentido, consideró que un incremento de 0,25 puntos porcentuales tendría una repercusión más acotada en los créditos de las empresas corporativas que en otros segmentos, donde las tasas responden también a factores como el riesgo y los costos de financiamiento.¿Qué pasa con las tasas de los ahorros?El aumento de la tasa de referencia también puede repercutir en los depósitos que ofrecen las entidades financieras. Según García, los de plazo fijo podrían registrar un ligero incremento, aunque dependerá de cómo cada institución ajuste sus condiciones financieras.El especialista señaló que las tasas de los depósitos a plazo se encuentran entre 3% y 5%, mientras que las cuentas de ahorro tradicionales ofrecen alrededor de 0,5% en promedio.Por ello, el efecto podría representar una oportunidad para quienes buscan rentabilizar sus ahorros mediante depósitos a plazo, aunque no necesariamente se trasladará de inmediato ni de manera uniforme a todos los productos. ¿La subida de la tasa de referencia impacta en el dólar?El incremento de la tasa de referencia no implica necesariamente que el dólar vaya a subir o bajar frente al sol. Adrián Armas sostuvo que la evolución del tipo de cambio depende principalmente de factores externos, aunque también influye la solidez de los fundamentos macroeconómicos del Perú.En la misma línea, Jorge Chávez, CEO de Maximixe, explicó que la cotización de la divisa responde principalmente a los flujos y stocks de moneda extranjera, como los ingresos por exportaciones, las importaciones y los movimientos de capitales. Por ello, consideró que el ajuste de la tasa de referencia no tiene un efecto directo sobre el tipo de cambio.Además, Arturo García señaló que el mercado ya anticipaba el incremento de la tasa, debido a las presiones inflacionarias observadas en los últimos meses. En ese sentido, sostuvo que la decisión no necesariamente generaría una reacción adicional en el dólar. El economista agregó que el superávit comercial del Perú también contribuye a presionar el tipo de cambio a la baja.
Última horaLive
Usuarios de Pensión 65 conocerán al papa León XIV en visita a casa de reposo del CallaoNintendo dejará de permitir el inicio de sesión mediante cuentas de Google o Apple el 26 de eneroFiscal del Cusco reemplazará a Martha Maisch en el Pleno del JNE días después de la segunda vuelta regionalLa increíble propuesta que le harán llegar al Papa León XIV para que el Vaticano juega la Eurocopa y el MundialUFC EN VIVO por Internet - cómo ver pelea UFC 334: Gane vs. Hokit EN DIRECTO en streaming TV y Online en EE.UU. y México¿Vas a Las Palmas? Sigue estas recomendaciones para llegar, ingresar y ubicarte a la misa del papa León XIVEl Niño costero extraordinario se extenderá hasta febrero de 2027, advierte el EnfenPapa León XIV: ¿A qué hora suspenderán los vuelos en los aeropuertos de Cusco y Pucallpa?El Niño Costero continuará hasta inicios del invierno de 2027 y se esperan lluvias más intensasTrujillo se prepara ante una emergencia por el fenómeno de El NiñoChincha: comienza la transferencia en municipios de Sunampe, Alto Larán y Tambo de MoraCómico 'Caballo' reaparece en velorio de Mondonguito y hace conmovedor pedido: "Valórenme, todavía tengo muchas cosas por hacer"Italia multa a Meta con más de US$885 millones por acceder a fotos y videos de usuarios de Android sin consentimientoChincha: alumnos de secundaria vuelven a protagonizar pelea en la vía públicaInauguración del Semillero El Comercio de Fútbol Femenino Repsol 2026: mira las mejores imágenes del día 1Elogio de la técnica y de la brevedad: "Culebra" de Jhemy Tineo MulatilloPapa León XIV destaca el trabajo y la fe de comunidades andinas "en estas hermosas colinas con quebradas y valles fértiles"Papa León XIV en Chiclayo: EsSalud atendió a más de 400 fieles durante la misa en Pimentel