Joseph Overton, analista estadounidense, observó que los políticos casi nunca deciden qué es aceptable: se mueven dentro de las ideas que la opinión pública ya tolera. Esa ventana se desplaza: lo impensable pasa a ser radical, luego sensato y un día amanece convertido en política pública. No hace falta una ley, basta la repetición.
En materia tributaria también existe una ventana, la de lo que un auditor considera razonable exigir. Y, en los servicios intragrupo, se ha corrido varios metros.
El test del beneficio, incorporado por el Decreto Legislativo 1312, plantea una pregunta sensata: si el servicio aportó valor a quien lo pagó.
Hace pocos años habría sido difícil imaginar que se desconociera un servicio facturado, pagado, sujeto a retenciones y valorizado a mercado porque los correos o entregables no tenían la forma esperada. Primero fue un argumento audaz. Luego, una acotación frecuente. Hoy roza el estándar. Si el beneficio no se prueba con la evidencia que la Administración elige, y cuando la elige, el servicio no existe. La fehaciencia termina significando convencer a quien ya decidió no creer.
La ventana avanzó otro tramo. La Administración puede admitir que el servicio existió y rechazar el gasto porque el prestador extranjero no acreditó sus costos. El servicio es real; falta saber cuánto le costó a otro. La exigencia podrá tener base legal, pero borrar el gasto no es la única consecuencia posible. Una cosa es discutir el precio. Otra, negar la operación.
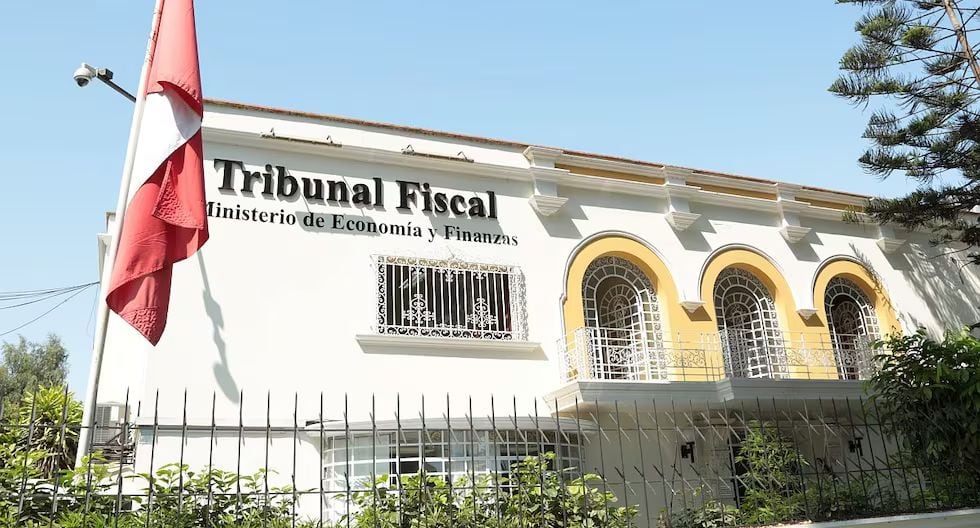
En febrero advertí que el Tribunal Fiscal revisaba sin corregir. Ahora ha confirmado reparos basados en estándares de prueba que la ley no explicita. Aunque no sean precedente vinculante, su efecto práctico puede ser mayor: pocos auditores darán la razón al contribuyente si una resolución les permite no hacerlo. La ventana no se legisla. Se cita.
Así, la reserva de ley cede ante una regla que nadie aprobó. También se debilita el derecho de defensa: nadie puede prepararse para un estándar que conoce cuando ya se lo aplicaron o que nunca termina de conocer.
Hay salidas. El Tribunal Fiscal puede llevar el test a Sala Plena y precisar qué evidencia basta según la naturaleza y cuantía del servicio. Debe separar tres preguntas hoy confundidas: si el servicio existió, qué beneficio produjo y qué importe corresponde deducir. La Sunat puede publicar esas pautas antes de fiscalizar. Y los contribuyentes deben documentar el beneficio al contratar, no cuando llega el requerimiento.
Overton nunca dijo que la ventana se moviera en un solo sentido. Lo impensable ya tiene número de resolución. Lo razonable merece un estándar conocido.
Santo Tomás pidió ver para creer. Vio, tocó y creyó. Al contribuyente se le permite mostrar el servicio, dejar que lo toquen y oír, aun así, que nunca existió. Hasta el más incrédulo de los apóstoles sabía qué prueba necesitaba.
María Julia Sáenz es socia líder de Tax & Legal de KPMG en Perú y co-chair de WCD en Perú