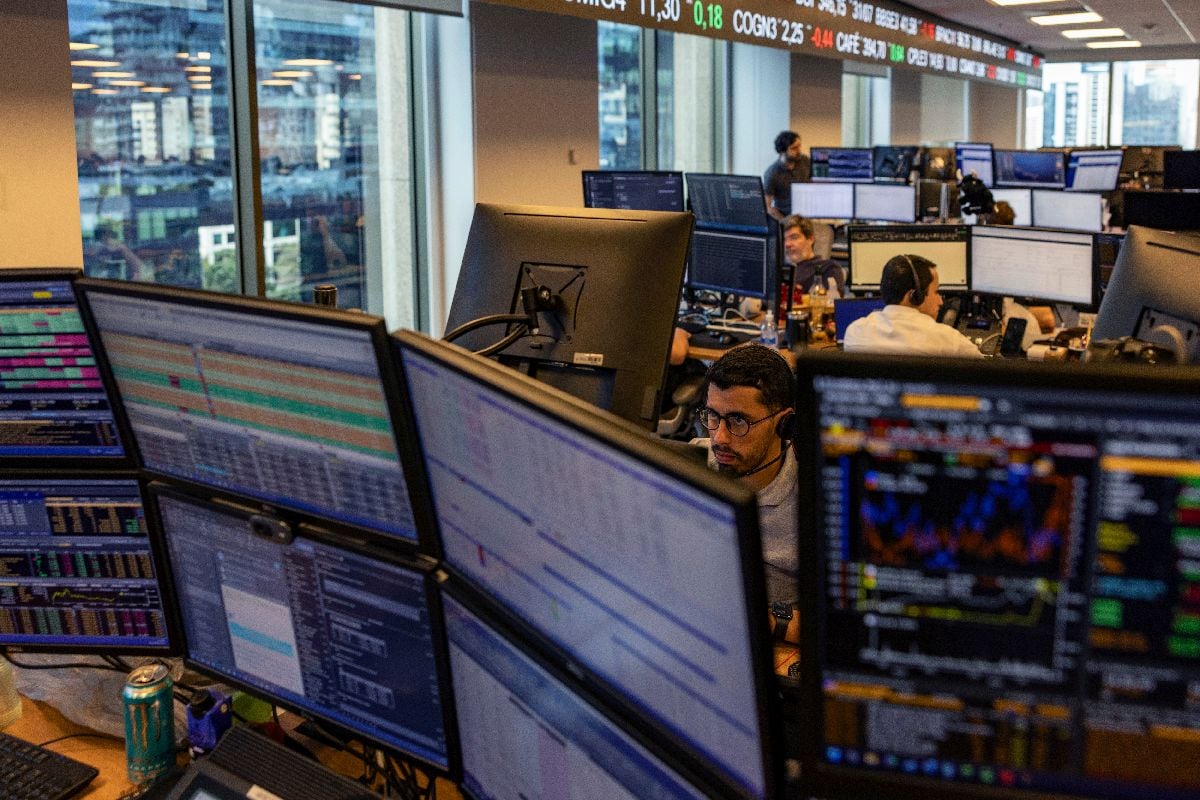
El fuerte reajuste de precios que han experimentado los mercados de renta fija en los últimos meses probablemente continuará mientras las tasas de interés se mantengan elevadas, provocando una depuración entre los prestatarios más débiles de distintos sectores.
Desde la fuerte ampliación de los diferenciales de la deuda corporativa de peor calidad, que ha generado cuantiosas pérdidas a fondos de cobertura, hasta el desplome de los bonos de CoreWeave Inc. a niveles que suelen indicar dificultades financieras y el aumento de los costos de endeudamiento de Francia a máximos de más de dos décadas, las señales de tensión —y las posibles oportunidades— dominaron las conversaciones el miércoles en el Global Credit Forum de Bloomberg en Londres.
“Hay un verdadero factor de miedo que se ha instalado en el mercado”, dijo Chris Krishanthan, socio de Davidson Kempner y codirector del área global de crédito.
Las preocupaciones han aumentado desde un encuentro similar celebrado en Nueva York hace cinco meses, cuando la atención se centró en operaciones de deuda apalancada bajo presión que se habían cerrado cuando las tasas de interés eran mucho más bajas.
Ahora, los operadores de bonos se preparan para nuevas alzas de tasas de los bancos centrales: los mercados descuentan al menos un aumento de 25 puntos básicos de la Reserva Federal el próximo mes y un ajuste de magnitud similar por parte del Banco Central Europeo. De concretarse, ambas tasas de referencia quedarían en sus niveles más altos en más de un año, lo que podría ejercer aún más presión sobre las empresas apalancadas con obligaciones a tasa variable.
Pocos esperan que la presión disminuya para los prestatarios más débiles. Más del 90% de los 100 encuestados en un sondeo Markets Pulse este mes dijo que la tasa de incumplimiento de las empresas con bajas calificaciones terminará 2027 por encima del nivel de este año. Analistas de JPMorgan Chase & Co. señalaron esta semana que los defaults de préstamos apalancados van camino a más que duplicarse respecto del año anterior.
“Una de las cosas fantásticas de los mercados de capitales es la rapidez con la que pueden cambiar de rumbo”, dijo Robert Dafforn, director de inversiones de crédito oportunista de Polus Capital Management. “En un momento puedes ser la gran estrella de una historia fantástica y, un par de datos después, de repente todos dicen: ‘Bueno, todos sabíamos que eso iba a pasar, ¿no?’”.
En su opinión, “estamos en las primeras etapas de la fase de ‘todos sabíamos que eso iba a pasar’”.
CoreWeave ha comprobado de primera mano lo rápido que pueden cambiar los mercados.
Los rendimientos de los bonos de CoreWeave, proveedor de computación en la nube para IA, calificados como deuda basura, superaron el 15% el mes pasado, mientras los credit-default swaps de la compañía descontaban una probabilidad de default superior al 50% en los próximos cinco años. Ahora busca captar fondos mediante deuda con grado de inversión.
Ben Richardson, director gerente del negocio internacional de CoreWeave, señaló durante un panel que la compañía dispone de varias alternativas de financiamiento, incluidas operaciones respaldadas por activos. Agregó que Nvidia Corp., que ha respaldado a la empresa, es mucho más que una sola persona, incluso Jensen Huang.
Por supuesto, cualquier aumento de los rendimientos también puede beneficiar a los inversionistas, especialmente a aquellos que buscan refugiarse de las fuertes oscilaciones de los índices bursátiles con gran peso tecnológico.
Diego De Giorgi, jefe de Europa, Medio Oriente y África de Apollo Global Management Inc., espera un entorno de tasas más altas el próximo año. El gestor de activos alternativos prefiere comprar deuda de menor plazo y con grado de inversión, dijo el exdirector financiero de Standard Chartered Plc.
En los segmentos más riesgosos del mercado crediticio, las negociaciones entre empresas bajo presión, patrocinadores de capital privado y prestamistas se han vuelto más tensas, mientras cada parte busca obtener el mejor resultado.
Ese escenario comienza a perfilarse en casos como el de las empresas de software altamente endeudadas que corren el riesgo de verse afectadas por la inteligencia artificial, sostuvo Mark Jenkins, copresidente y jefe global de crédito y seguros de Carlyle Group Inc.
“En este momento, ni los acreedores ni los accionistas quieren ceder”, dijo Jenkins. “Quieren seguir como si nada estuviera pasando. Pero todos sabemos que, tarde o temprano, habrá que tomar cartas en el asunto”.
Jenkins también expresó cautela ante la posibilidad de apostar de lleno por la IA sin comprender por completo todos los detalles y posibles escenarios relacionados con el desarrollo de la infraestructura.
“Si eres un inversionista que busca invertir en estos centros de datos de IA, no hay prisa”, dijo. “Viene mucha oferta. La cartera de proyectos es enorme y tienes la posibilidad de elegir”.
Incluso en las operaciones respaldadas por activos en las que los chips sirven como garantía, es difícil estimar su valor futuro, dijo Jenkins. “El riesgo tecnológico es difícil de evaluar para nosotros en este momento”.
Mientras tanto, los fondos de crédito privado que enfrentaron solicitudes de reembolso sin precedentes a comienzos de 2026 han visto en algunos casos disminuir la presión por las salidas, pero siguen teniendo dificultades ante el escaso crecimiento de sus activos.
La presión se ha “disipado un poco” respecto del primer semestre del año, sostuvo Matthew Theodorakis, codirector de préstamos directos europeos de Ares Management Corp.
“Ha habido mucho escrutinio justificado sobre la industria”, señaló Theodorakis. “Pero, al mismo tiempo, creo que como industria hemos hecho un trabajo bastante bueno al decir: ‘Bien, simplemente vamos a esperar un poco. Y, en realidad, lo que importará serán los resultados’”.
Para Eddie O’Neill, codirector global de crédito apalancado de KKR & Co., los inversionistas individuales todavía tienen una exposición insuficiente al crédito privado, especialmente en comparación con las instituciones. Sin embargo, la ola de reembolsos del último año pone de relieve el desajuste con las expectativas de liquidez.
“El mercado minorista está prácticamente sin explotar hoy; quizá representa un 1%”, señaló O’Neill. “Es importante que los inversionistas finales comprendan la naturaleza de los productos y el hecho de que no son productos líquidos. Sin importar la estructura que se utilice para ofrecerlos”.