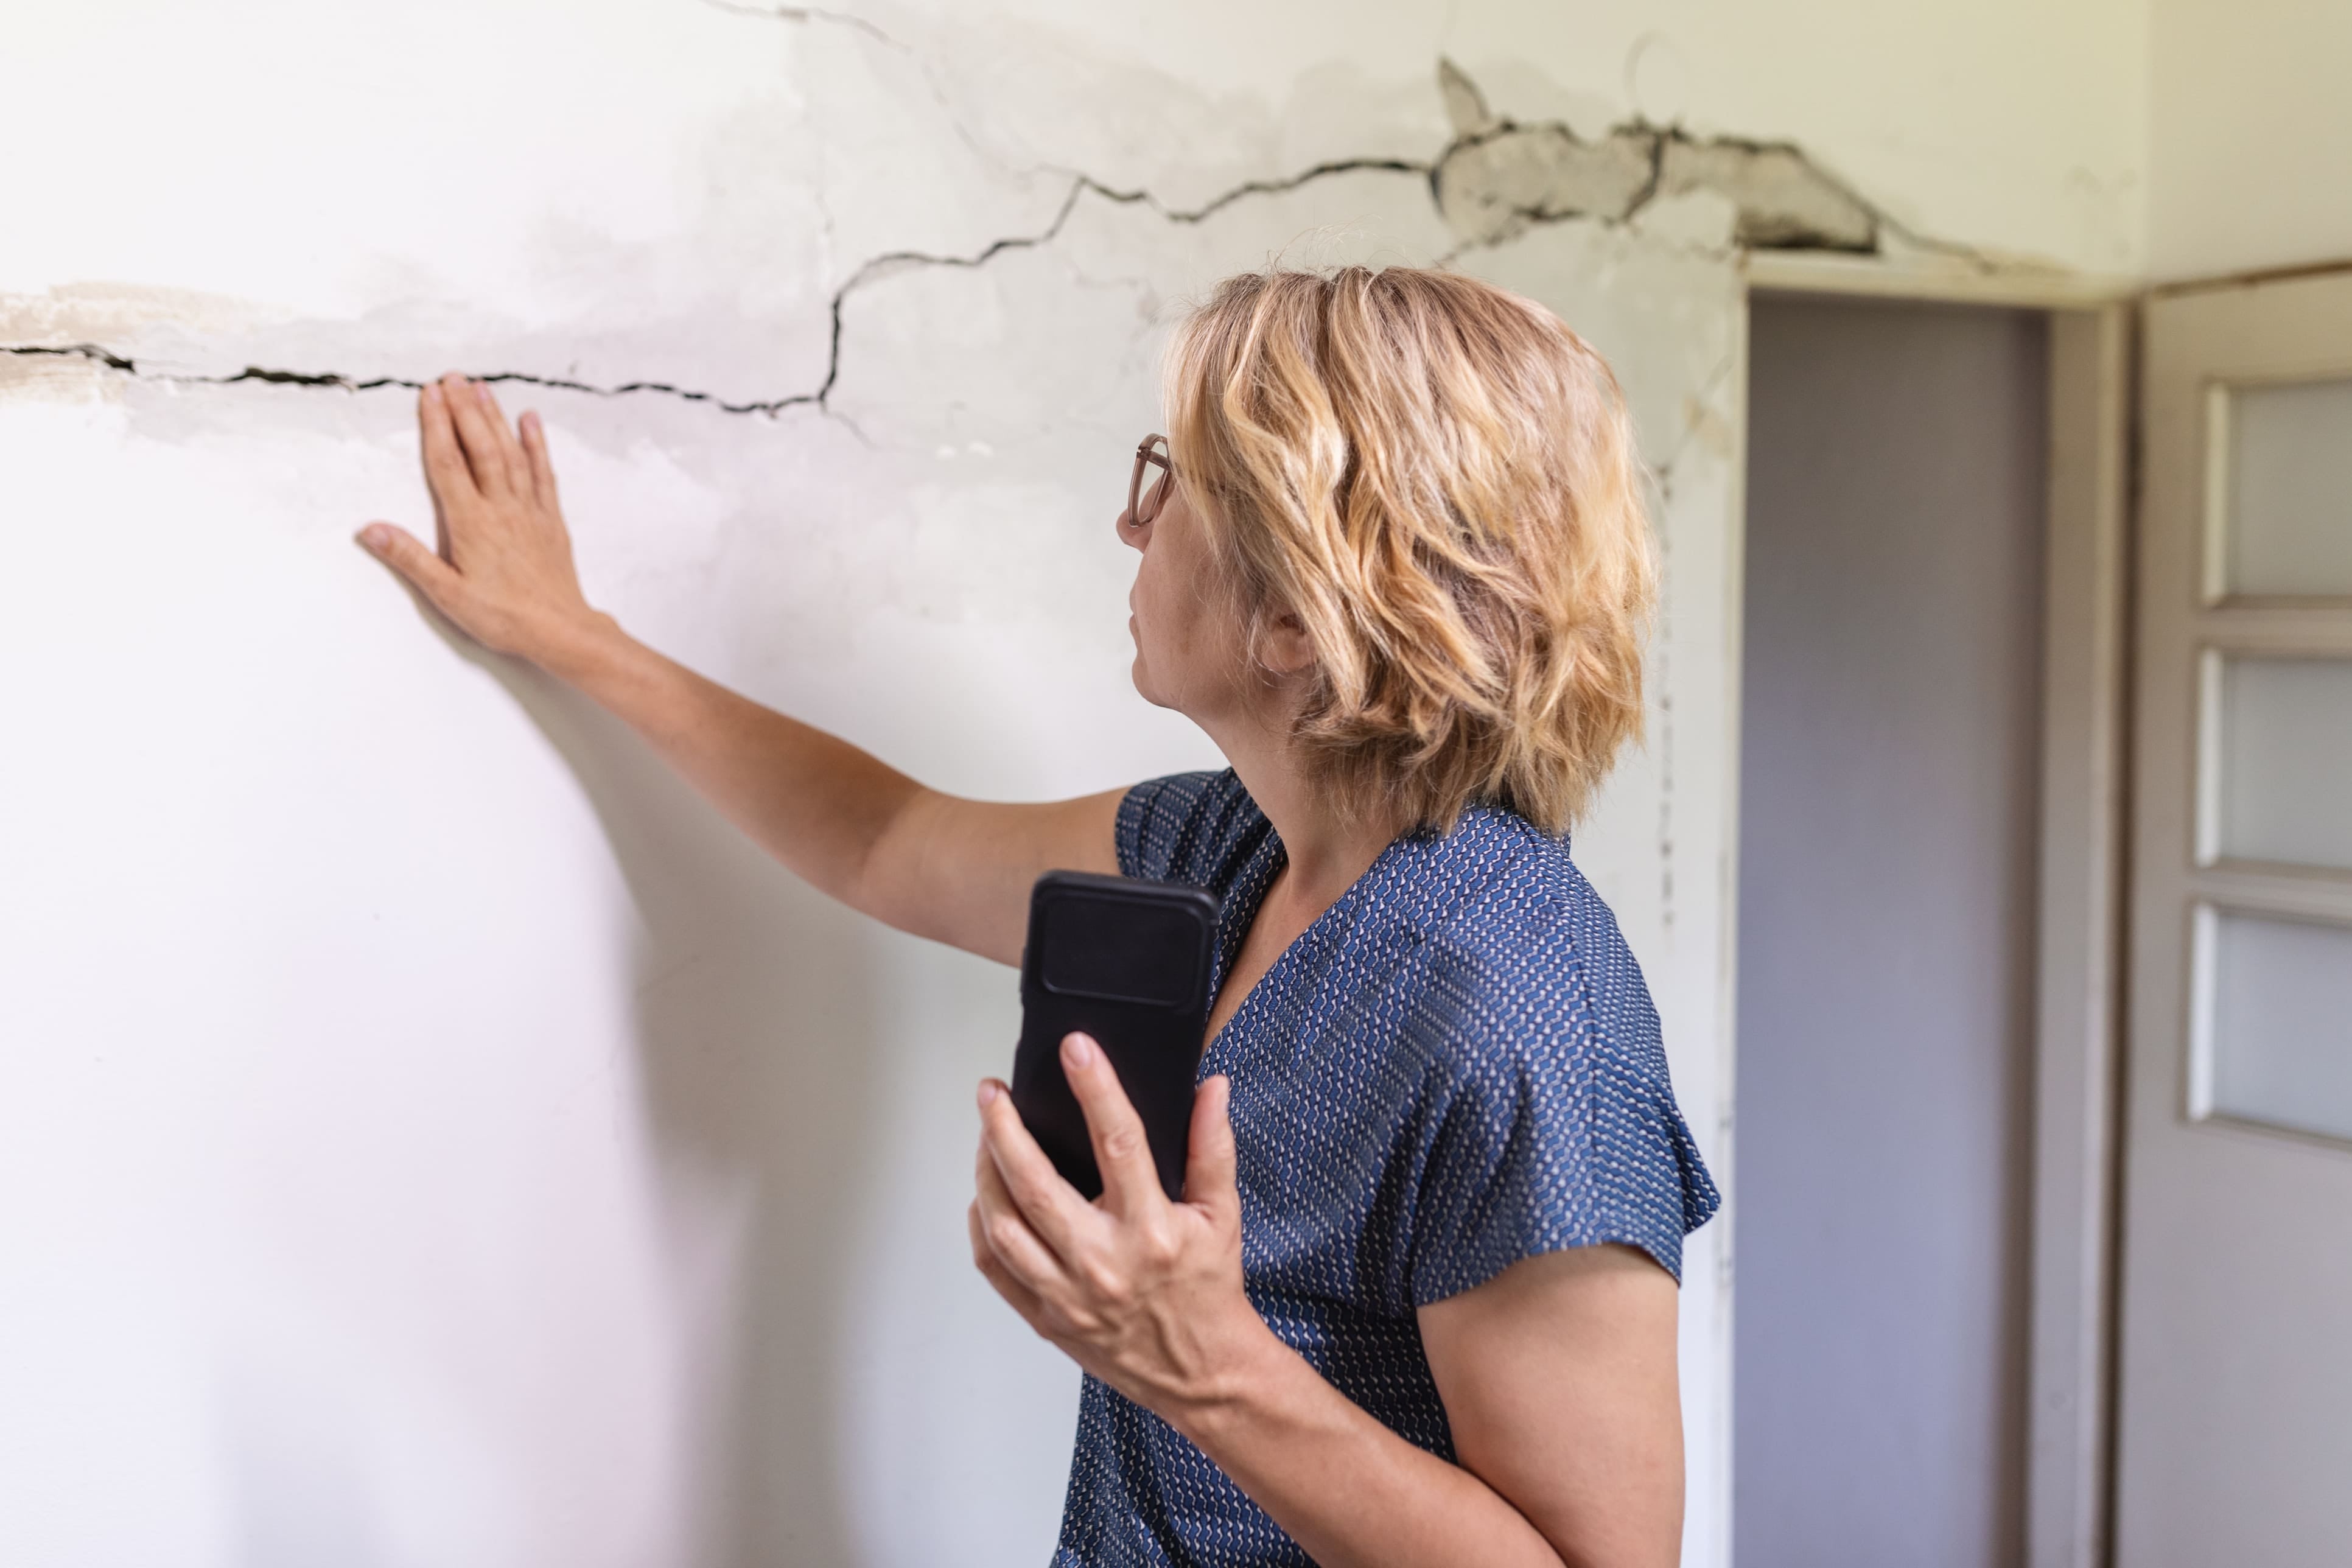
Los sismos, huaicos e inundaciones pueden ocasionar daños en viviendas, vehículos y afectar la salud y economía de las familias. Frente a estos riesgos, conocer qué seguros se tienen contratados y cuáles son sus coberturas puede ayudar a enfrentar las consecuencias económicas de una emergencia.
En el Perú, durante 2026 se han registrado más de 600 sismos, según cifras del Instituto Geofísico del Perú (IGP) difundidas en agosto. A ello se suma la alerta por el fenómeno de El Niño, que podría generar lluvias intensas e inundaciones durante la temporada de verano de 2027.
La Comisión Multisectorial encargada del Estudio Nacional del Fenómeno El Niño (Enfen) mantiene la alerta por El Niño costero y, en su comunicado del 14 de setiembre, señaló que existe una alta probabilidad de que alcance una magnitud extraordinaria entre setiembre de 2026 y enero de 2027.
Ante este escenario, Laura Arboleda, directora de Riesgos Generales de Mapfre Perú, recomendó revisar las pólizas contratadas para conocer qué situaciones están cubiertas y cómo solicitar la atención de la aseguradora.
“Un desastre natural no impacta un solo aspecto de la vida de una familia: puede dañar la vivienda, el vehículo, la salud e incluso comprometer los créditos vigentes”, señaló.
Lee: Concepción: intervienen a dos hombres tras pelea con cuchillo en cantina clandestina
¿Qué seguros pueden cubrir daños por sismos, huaicos e inundaciones?
La especialista identificó cinco tipos de seguros que pueden brindar protección económica ante las consecuencias de un desastre natural, siempre que el evento esté contemplado en la cobertura contratada.
1. Seguro de hogar: protección para la vivienda y sus bienes
Este seguro puede cubrir daños materiales ocasionados por sismos, inundaciones, huaicos, incendios y otros eventos previstos en la póliza.
Generalmente, la protección de la edificación comprende paredes, techos, pisos e instalaciones fijas. Dependiendo del plan contratado, también puede incluir muebles, electrodomésticos y otros objetos personales.
Algunas pólizas contemplan gastos de alojamiento temporal cuando la vivienda queda inhabitable a consecuencia de un siniestro cubierto.
Es importante revisar qué riesgos están incluidos, así como los límites de indemnización y las exclusiones.
2. Seguro vehicular: cobertura frente a daños por desastres naturales
Un vehículo puede resultar afectado por la caída de muros, derrumbes, inundaciones o desprendimientos de objetos durante un sismo o una lluvia intensa.
En estas situaciones, un seguro vehicular que incluya cobertura contra fenómenos naturales puede asumir los daños materiales, según las condiciones del contrato.
Sin embargo, no todas las pólizas ofrecen las mismas protecciones. Por ello, es necesario verificar si el seguro contratado contempla daños por inundaciones, huaicos o caída de estructuras.
Lee: La Libertad: Plantean retorno del servicio militar obligatorio
3. Seguro de salud: atención médica ante lesiones
Los desastres naturales también pueden provocar lesiones por caídas, golpes, cortes y otros accidentes que requieran atención médica.
El seguro de salud puede cubrir consultas de emergencia, hospitalización, cirugías y medicamentos, dependiendo del plan contratado y su red de establecimientos.
Contar con esta protección puede facilitar el acceso a determinados servicios médicos privados. No obstante, es necesario conocer las condiciones de atención, los copagos y las exclusiones que correspondan.
4. Seguro de desgravamen: protección frente a deudas pendientes
El seguro de desgravamen está diseñado para cubrir el saldo pendiente de un crédito cuando el asegurado fallece o presenta una invalidez total y permanente cubierta por la póliza.
De esta manera, puede evitar que la obligación financiera pendiente afecte económicamente a los familiares del titular.
La Superintendencia de Banca, Seguros y AFP (SBS) establece que el seguro de desgravamen puede exigirse como condición para contratar un crédito hipotecario para vivienda. En otros tipos de crédito, su contratación no puede imponerse como requisito general.
Es importante distinguir este seguro de una póliza de hogar, pues el desgravamen no cubre los daños materiales que un sismo o una inundación puedan ocasionar a la vivienda.
5. Seguro de vida: respaldo económico para la familia
Ante el fallecimiento del asegurado por una causa cubierta, el seguro de vida permite que los beneficiarios reciban una indemnización de acuerdo con las condiciones establecidas en el contrato.
Este respaldo económico puede ayudar a cubrir gastos familiares, compromisos pendientes y otras necesidades después de la pérdida de un integrante del hogar.
La especialista de Mapfre indicó que esta cobertura puede resultar especialmente relevante cuando la persona fallecida era una de las principales fuentes de ingresos de la familia.
¿Qué hacer para activar un seguro después de un desastre natural?
Cuando ocurre un sismo, huaico o inundación, la prioridad debe ser proteger la integridad de las personas y seguir las indicaciones de las autoridades.
Una vez que se encuentre a salvo, Arboleda recomienda comunicarse con la aseguradora lo antes posible para reportar el siniestro y conocer los pasos que deben seguirse.
“Después de asegurar la integridad de la familia, hay que contactar a la aseguradora en las primeras 24 a 48 horas, documentar todos los daños con fotos y videos, y guardar los recibos de gastos de emergencia. Esa documentación agiliza enormemente el proceso de compensación”, explicó.
La especialista aconsejó conservar los documentos que permitan acreditar los daños y los gastos realizados tras la emergencia.
El plazo para reportar un siniestro puede variar según el contrato y la normativa aplicable, por lo que es importante revisar las condiciones de cada seguro y no asumir que todas las pólizas establecen el mismo periodo de comunicación.
¿Por qué es importante revisar las coberturas antes de una emergencia?
Muchas personas pueden contar con seguros asociados a créditos, préstamos hipotecarios, vehículos o servicios financieros sin conocer completamente sus condiciones.
Por ello, Mapfre recomienda identificar las pólizas vigentes, verificar qué riesgos cubren y mantener disponibles los canales de contacto de las aseguradoras.
Además de la protección financiera, las familias deben contar con medidas de preparación ante desastres, como conocer las rutas de evacuación, participar en simulacros y disponer de una mochila de emergencia.
La prevención física y la protección mediante seguros cumplen funciones diferentes, pero pueden complementarse para reducir las consecuencias de una emergencia.