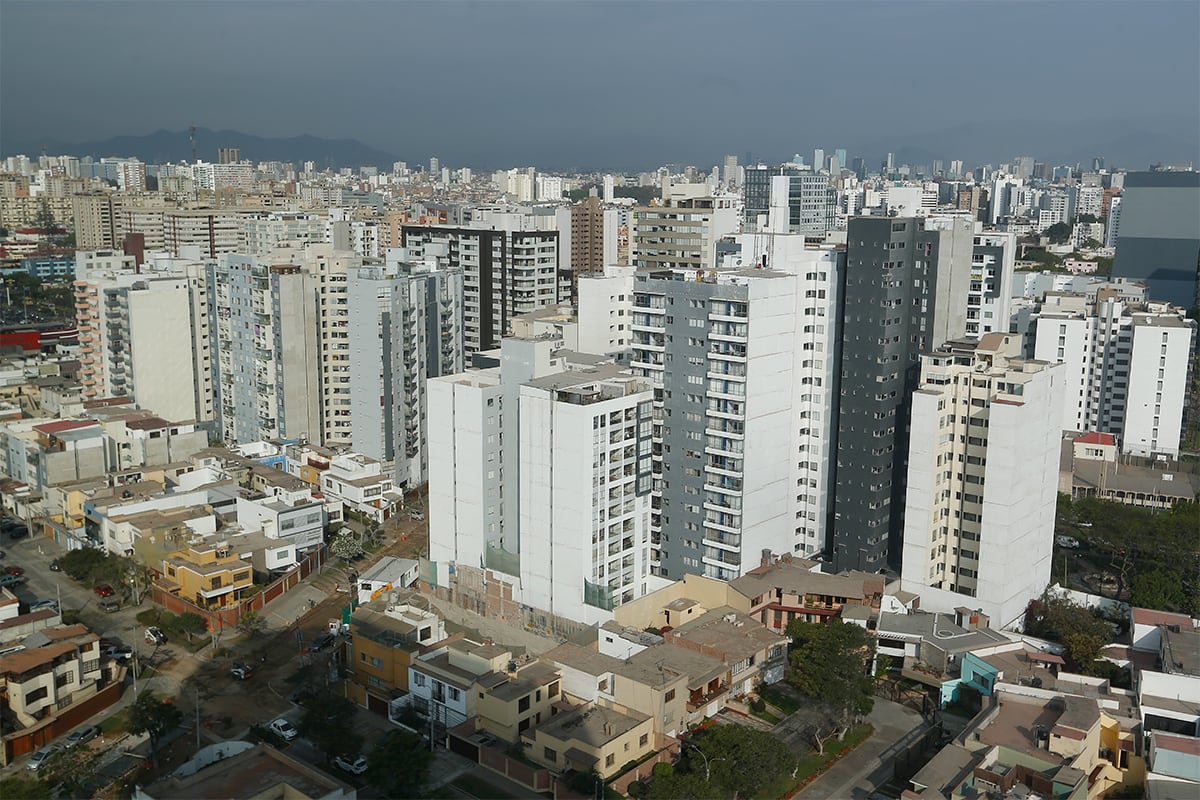
Para que más peruanos accedan a una vivienda digna necesitamos un sistema de pensiones sólido. Aunque parezcan asuntos desconectados, el ahorro previsional es una fuente fundamental de capital de largo plazo para financiar viviendas. Debilitarlo no solo compromete las futuras jubilaciones: también limita nuestra capacidad de cerrar la brecha habitacional.
El desafío es enorme. Según estimaciones de Apoyo Consultoría, con datos de la ENAHO, más de 7 millones de viviendas en el Perú, 7 de cada 10, se construyeron sin ningún tipo de asistencia técnica especializada. No basta con construir más; necesitamos construir mejor. Y para ello se requiere inversión sostenida, capital especializado y horizontes de largo plazo.
Los fondos de pensiones han sido una fuente importante de ese capital. Sin embargo, entre el 2020 y 2025 se aprobaron ocho retiros de fondos por cerca de S/ 140 mil millones. Estas medidas proporcionaron liquidez y alivio inmediato a muchas familias, pero también redujeron recursos que podrían haberse destinado a financiar viviendas.
- LEA TAMBIÉN: La chilena Geoblast evalúa centro geológico de US$ 4 millones en el sur minero del Perú
Parte de ese espacio ha sido ocupado por inversionistas individuales que participan en proyectos inmobiliarios mediante fondos privados y otras alternativas de inversión directa. Su incorporación es positiva y amplía las fuentes de financiamiento. Sin embargo, ambos perfiles de inversionistas cumplen funciones distintas. Los institucionales cuentan con equipos especializados, portafolios diversificados y capacidad para asumir compromisos de largo plazo. El inversionista individual enfrenta mayores desafíos para diversificar y evaluar riesgos, y suele preferir instrumentos de deuda con plazos definidos frente a inversiones de capital de mayor duración. El capital puede haber vuelto a los inmuebles; la institucionalidad para evaluar el riesgo, no necesariamente.
Por ello, la sustitución no ha sido completa ni en volumen ni en características del financiamiento. Aunque existe liquidez e interés por invertir en viviendas, no siempre se dispone del capital adecuado para acompañar todo el ciclo inmobiliario. Financiar proyectos largos con deuda de menor plazo obliga a refinanciamientos sucesivos, elevando costos y riesgos.
¿Qué hacer? Primero, detener nuevos retiros previsionales. Seguir debilitando los fondos no solo afecta las pensiones futuras, sino también las oportunidades de financiar viviendas.
Desde el sector empresarial tenemos también responsabilidades: promover vehículos inmobiliarios atractivos para el capital institucional, ampliar alternativas adecuadas para inversionistas individuales y promover mecanismos independientes de evaluación de riesgos que permitan comparar oportunidades con mayor transparencia.
El Perú necesita más viviendas, mejores viviendas y capital capaz de financiarlas. Preservar el ahorro de largo plazo es parte indispensable de esa solución.
Jenny Esaine es socia de Apoyo Consultoría y líder de Asesoría Inmobiliaria