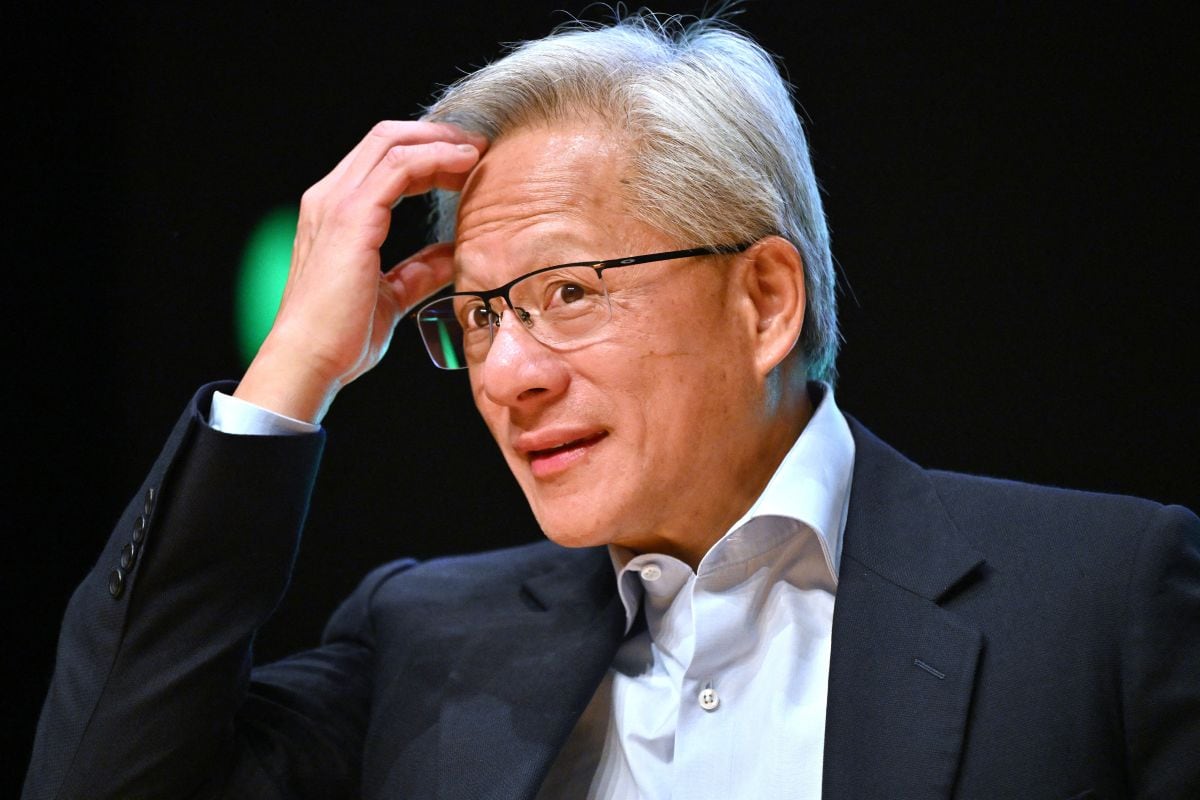
Hasta hace una semana, Jensen Huang era probablemente el ejecutivo más influyente del mundo. Cofundó Nvidia en 1993 como una empresa de tarjetas gráficas para videojuegos y, en más de tres décadas al mando, la convirtió en la empresa más valiosa del mundo y en una pieza central de la inteligencia artificial (IA). Hoy, la mayoría de los modelos de IA se entrenan y funcionan con chips de Nvidia. Por eso, su renuncia como presidente, CEO y miembro del directorio no es un simple cambio de gerencia. Es un golpe para todo el sector de IA.
La reacción inicial del mercado fue violenta. El día del anuncio, la acción llegó a caer cerca de 10% antes de la apertura y acumuló una caída de más de 30% desde su máximo de inicios de octubre. Parte de esa corrección responde a una pausa en el ‘rally’ de las acciones vinculadas a la IA, que ya venía golpeando a los fabricantes de chips antes del escándalo. Pero la incertidumbre sobre el liderazgo de Nvidia la profundizó. El directorio nombró CEO interina a la CFO y anunció la búsqueda de un reemplazo permanente. Es una decisión razonable para dar continuidad, pero confirma que no había un sucesor claro.
El problema es que Nvidia no solo vende chips. En los últimos años se convirtió también en una de las principales fuentes de financiamiento del sector. Ha invertido o comprometido recursos en empresas como OpenAI, Anthropic, xAI o CoreWeave, que luego usan ese dinero para comprar chips de Nvidia. Es lo que se conoce como financiamiento circular: el proveedor financia a sus clientes para que le sigan comprando. Mientras la demanda crece, el esquema funciona. Pero si el financiamiento se corta, el efecto se amplifica en toda la cadena.
Huang era clave en ese esquema. Negociaba directamente con gobiernos, con las grandes empresas de nube y con los laboratorios de IA, y empujaba el desarrollo de otras industrias, como los centros de datos, la energía y la robótica. Un nuevo CEO podría ser más cauto con estas inversiones o revisar algunos compromisos. Para las startups y empresas de nube que dependen del apoyo de Nvidia, eso significaría un financiamiento más caro y difícil de conseguir.
Visto desde afuera, Nvidia parecía funcionar como un “one-man show”. Huang tenía decenas de ejecutivos que le reportaban directamente, no se veía un número dos claro y concentraba la toma de decisiones. Si ese era el caso, el modelo le dio velocidad a la empresa, pero también la volvió dependiente de una sola persona.
Lo ocurrido en Nvidia obliga a mirar a otras empresas que enfrentan el mismo riesgo. Meta, por ejemplo, depende de Mark Zuckerberg, quien controla la mayoría de los votos gracias a una estructura de acciones de doble clase. Tesla reconoce en sus propios reportes que depende de Elon Musk, quien además divide su tiempo entre varias empresas. El problema no es solo cuánto control tienen sus fundadores, sino que en ninguna de las dos el mercado identifica un sucesor claro. Cuando el valor de una empresa está tan ligado a una sola persona y no hay un plan visible para reemplazarla, cualquier escándalo o distracción puede convertirse en un riesgo para los inversionistas.
En el caso de Nvidia, no está claro que la salida haya sido una decisión del directorio y no del propio Huang ante la presión pública. Tampoco es evidente que ese directorio fuera realmente independiente de un fundador con más de tres décadas al mando. Lo que sí quedó claro es la falta de preparación.
Apple es el ejemplo contrario. Cuando Steve Jobs dejó la empresa en 2011, el mercado temía lo peor. Pero la sucesión hacia Tim Cook se había preparado con anticipación y la empresa multiplicó varias veces su valor. La continuidad no depende de encontrar otro genio, sino de tener un directorio independiente y un plan de sucesión antes de necesitarlo.
Con todo, Nvidia es más que Jensen Huang. Tiene una posición dominante, un software difícil de replicar y ventas que crecieron más de 5.000% en poco más de una década, y más de 700% solo en los últimos cuatro años, con márgenes brutos superiores a 50%. Pero buena parte de sus alianzas y de su papel como fuente de financiamiento de la IA dependían de él.
¿Está en riesgo el negocio de Nvidia? Todavía es pronto para saberlo. La pregunta de fondo es si, sin Huang, la empresa seguirá dispuesta a financiar a la industria que le compra sus chips. Si no lo hace, el impacto no se limitará a Nvidia: alcanzará a todo el ciclo de inversión en IA.