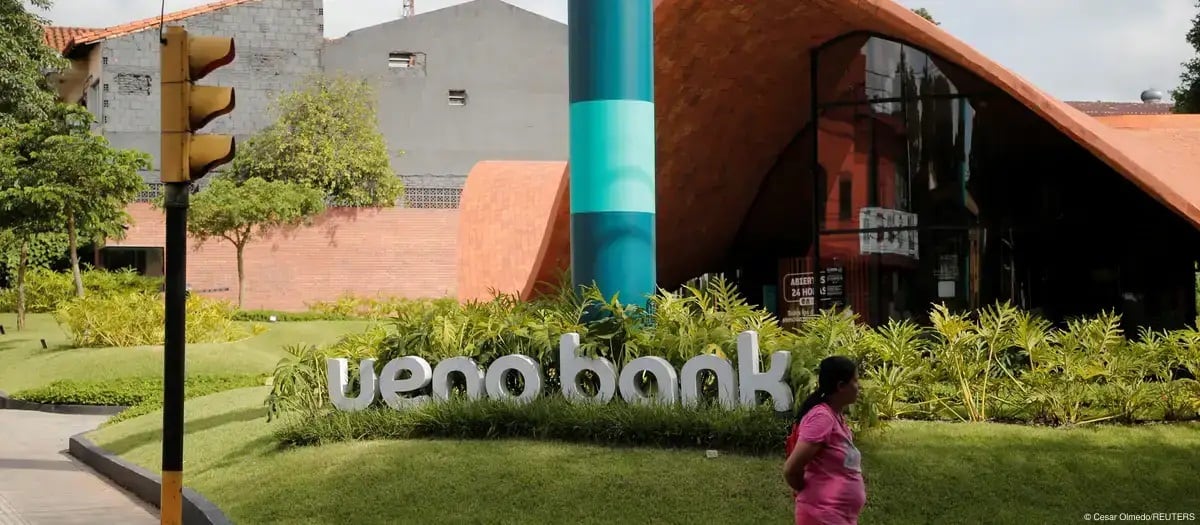
El pasado 2 de noviembre, el Banco Central del Paraguay dispuso el inicio del procedimiento de resolución de Ueno Bank. Ello, luego de que su índice de solvencia cayera por debajo del 50% del mínimo requerido.
La intervención dejó en vilo a casi tres millones de paraguayos que ahorraban en esa entidad, un número equivalente al 60% de la población adulta del país guaraní.
La noticia generó una ola de desconcierto en el continente, ¿un evento de similar magnitud puede repetirse en otros países de la región? ¿Puede replicarse, por ejemplo, en Perú?
yt:JCT-ZBuvdtA
Lo primero es tener clara la cronología de los hechos. El ahora expresidente, Santiago Peña, ante la gravedad de la caída de Ueno Bank, presentó su renuncia a la presidencia.
Sin embargo, el Senado de Paraguay no aceptó la renuncia y declaró culpable a Peña por mal desempeño de sus funciones, separándolo del cargo.
El proceso de juicio político inició el jueves 05 de noviembre y el 06 de noviembre se concretó la destitución.
- Lea también: Paraguay: Policía detiene a expresidente Santiago Peña tras su destitución por el Senado
La vinculación entre Peña y Ueno Bank es indudable. El exmandatario fue accionista de Ueno holding, una sociedad en la que participaban, entre otros, el Grupo Vásquez, principal accionista de Ueno Bank.
Peña confirmó en abril del 2025 que vendió su participación en Ueno holding en marzo de ese mismo año. Es decir, mucho después de asumir la presidencia de Paraguay en agosto del 2023.
No sorprenden entonces los conflictos de interés, y la consecuente vulnerabilidad evidenciada del sistema financiero paraguayo.
Peña nombró en septiembre del 2023 como presidente del Banco Central del Paraguay a Carlos Carvallo quien, a su vez, había presidido Financiera Ueno hasta julio de ese mismo año.
Poco después del nombramiento de Carvallo, en diciembre del 2023, Financiera Ueno se convirtió en Ueno Bank.
En ese contexto, de nexos entre supervisores y el banco, se dio una supervisión bastante desprolija que permitió que abundaran los préstamos de Ueno Bank a vinculados, causa fundamental del deterioro de la cartera.
Ueno Bank era el sexto banco más grande de Paraguay por depósitos, a septiembre del 2026, con 8.3% del total del sistema, según estadísticas del Banco Central del Paraguay.
Perú versus Paraguay
Perú establece en su Constitución una autonomía que Paraguay deja a la ley. Esa es una diferencia central entre los sistemas de ambos países, según Damma Legal Advisors.
La Constitución del Perú establece en el artículo 84 que el Banco Central de Reserva del Perú (BCRP) “tiene autonomía dentro de su Ley Orgánica” y en artículo 87 la carta magna señala: “La ley establece la organización y la autonomía funcional de la Superintendencia de Banca, Seguros y Administradoras Privadas de Fondos de Pensiones (SBS)”.
En cambio, el artículo 285 de la Constitución de Paraguay dice: “se establece una Banca Central del Estado, en carácter de organismo técnico”, pero no se menciona la autonomía.
Por otro lado, en Perú, la ley establece que los créditos a vinculados no pueden superar el 25% del capital de mayor calidad del banco (o patrimonio efectivo de nivel 1). Además, dichos préstamos deben darse en condiciones de mercado y deben ser aprobados previamente por el directorio de la entidad.
Ljubica Vodanovic, socia de Vodanovic Legal, explica que si un banco presta dinero a vinculados, por ejemplo, empresas de sus dueños, quien aprueba el crédito está en ambos lados y, sin controles, no habría objetividad en la transacción.
Otro hecho es que la regulación peruana, en general, es considerada estricta frente a los estándares de la región y está alineada a los principios de Basilea III.
Una diferencia adicional que resalta Damma Legal Advisors es la separación de funciones. En Paraguay, el supervisor bancario es un órgano interno del banco central, mientras que en Perú el regulador, que es la SBS, es un organismo autónomo, separado del BCRP.
“Que el supervisor prudencial no sea el banco central evita el conflicto de un directorio que decide simultáneamente política monetaria, supervisión y resolución”, sostiene la firma de abogados.
Sin embargo, Damma Legal Advisors advierte una “grieta” en nuestro sistema: El superintendente y los directores del BCRP no pueden ser removidos por el Ejecutivo; solo el Congreso puede hacerlo por falta grave. Por lo tanto, el escenario paraguayo de un presidente que fuerza la salida del supervisor (el 3 de noviembre Santiago Peña pidió la renuncia de Carlos Carvallo tras la caída de Ueno Bank) no podría suceder en el Perú por decreto, sino solo por la vía del Parlamento.
Además, las puertas giratorias en Perú no están cerradas. La Ley 27588 exige a ex funcionarios de la SBS impedimentos de un año para prestar servicios a entidades supervisadas. No obstante, no existe un período de “enfriamiento” en sentido inverso. En otras palabras, un ejecutivo bancario, como lo era Carvallo en Paraguay, puede ser designado superintendente o director del BCRP sin plazo.
Con todo, viendo cómo funciona nuestro marco regulatorio, se ve lejana la posibilidad de que suceda en Perú un suceso como la caída de Ueno Bank.