La nueva regulación aprobada por la Superintendencia de Banca, Seguros y AFP (SBS) establece las normas para que los seguros paramétricos puedan cubrir desastres como terremotos, tsunamis, lluvias intensas, inundaciones y otros fenómenos naturales.
Estas pólizas se caracterizan porque la activación de la cobertura del seguro depende de que un indicador previamente establecido –por ejemplo, magnitud de un sismo- alcance un determinado umbral, y no de la evaluación de los daños sufridos por el asegurado.
Una vez que el parámetro previsto en la póliza se cumpla, el asegurado podría recibir el dinero en un plazo máximo de 10 días, los dos primeros para la comunicación con el cliente y los ocho restantes para ejecutar el pago, comentó Carlos Izaguirre, superintendente adjunto de Seguros de la SBS.
“En el caso de un terremoto, por ejemplo, podría establecerse una magnitud determinada como umbral. Si el sismo alcanza o supera ese nivel, se activa la cobertura. Lo que gatilla el pago es el parámetro, no la verificación del daño”, explicó.
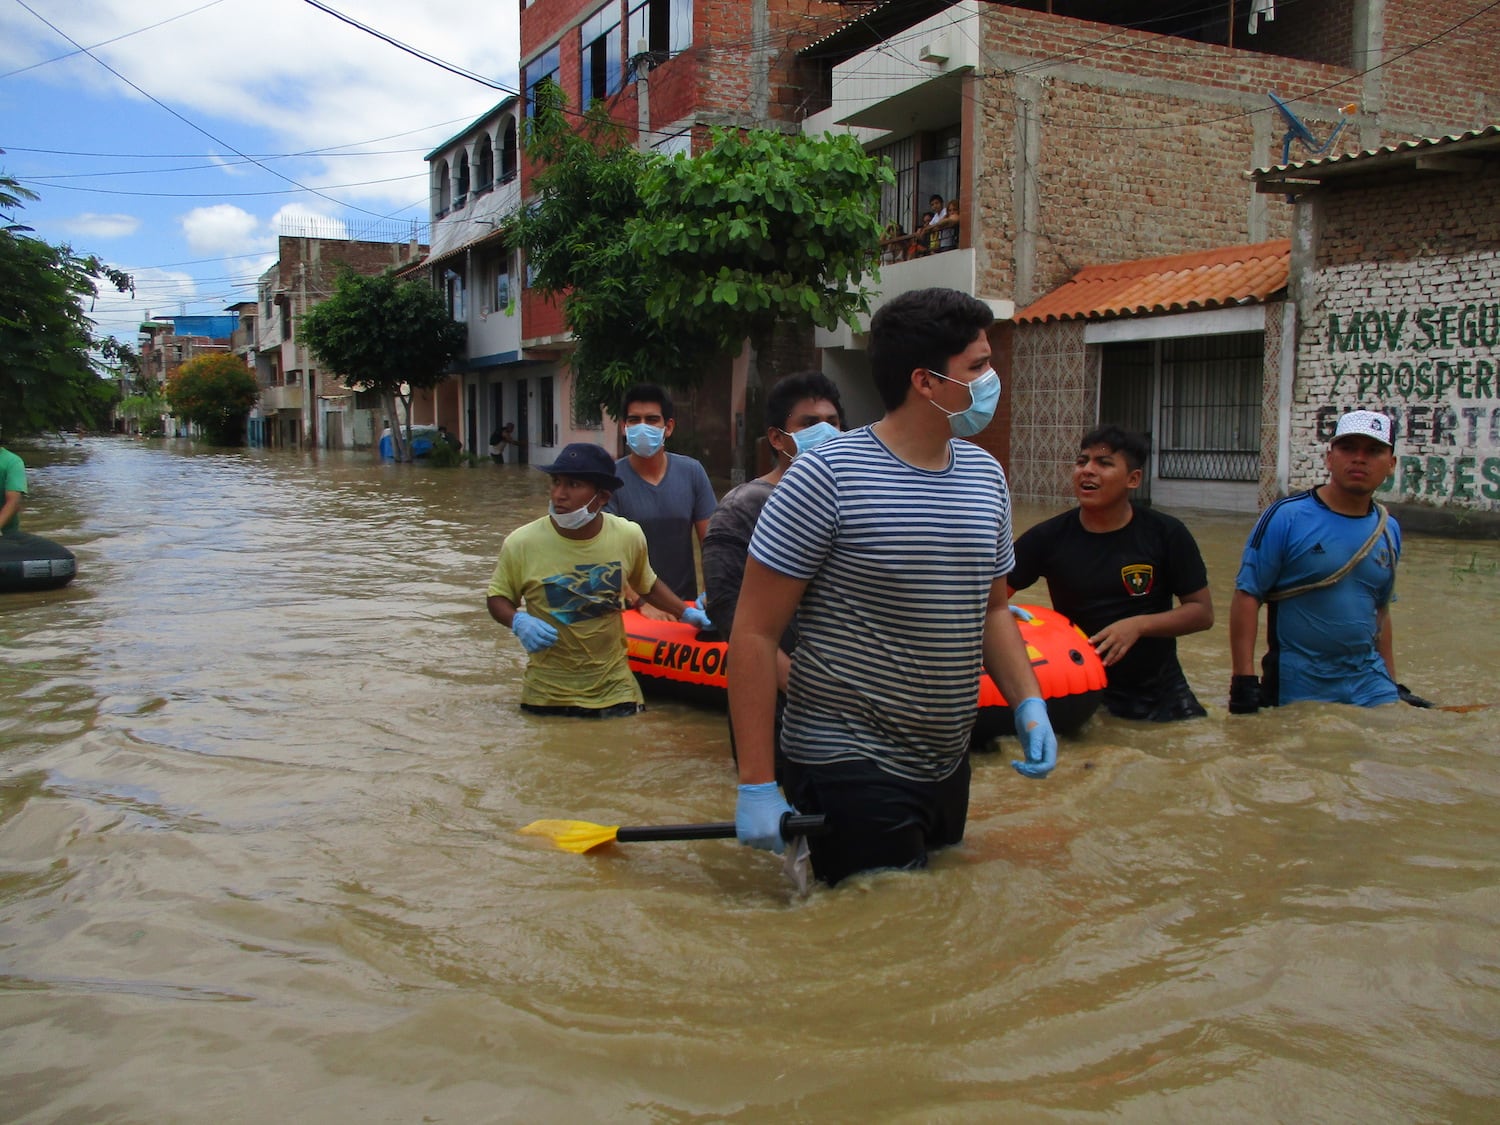
Sostuvo que este mecanismo cobra especial relevancia ante los riesgos asociados al Fenómeno de El Niño, pues permite disponer de liquidez después de un evento natural sin esperar una inspección y valorización de daños.
Fuentes confiables
Según el reglamento, la póliza deberá definir previamente la tragedia cubierta, la zona geográfica, el parámetro que será utilizado, el umbral que debe alcanzarse para activar la cobertura del seguro y la metodología para calcular el pago. Además, la información empleada para determinar si se cumplió el parámetro deberá provenir de fuentes confiables e independientes y estar vinculada con el riesgo que se busca cubrir.
Izaguirre destacó que, al no requerir de la medición de las pérdidas, el seguro paramétrico debería ser ágil. En una póliza tradicional el pago de la indemnización puede ser hasta en 30 días, mientras que para el seguro paramétrico el máximo es de 10 días, aunque la superintendencia espera que no se superen los dos días, afirmó
Consideró que dicho seguro puede funcionar para dar apoyo en caso del Fenómeno de El Niño como el que está en curso, pues, por ejemplo, se puede medir la temperatura del mar y, con base en eso, construir el parámetro.
yt:OFYOO_BpiJY
Efectivo
“La empresa de seguros te va a dar un efectivo (si se activa el parámetro). Y el asegurado lo va a usar como quiera. Seguro lo va a necesitar para cubrir cosas de primera necesidad”, comentó. “Este seguro te va a dar liquidez”, acotó.
Sin embargo, precisó que la referida modalidad no busca reemplazar las coberturas tradicionales, sino complementarlas. Mientras estas últimas buscan indemnizar el daño efectivamente sufrido, el seguro paramétrico entrega recursos cuando se cumple el indicador acordado, agregó.
“Pero sí le va a dar (al asegurado) un efectivo rápido para poder atender situaciones humanas”, agregó el funcionario.
Sin embargo, recalcó que “hay que ser conscientes que con esos recursos (de la indemnización de los seguros paramétricos) no se va a reponer (todo) el daño porque no está asociado al mismo”.
Izaguirre y otros especialistas coincidieron en señalar que este seguro podría ser beneficioso especialmente para el sector agrícola y pesquero por su exposición a El Niño.
Sectores
Eduardo Morón, presidente de Apeseg, explicó que ese tipo de seguro se diseña de forma particular para empresas de diferentes sectores, y dentro de estos, incluso se puede distinguir entre un mayor y menor nivel de exposición a la catástrofe que se busca anticipar.
“Cuando hablas de pesca, por ejemplo, no es lo mismo el pesquero industrial, que está preocupado por anchoveta, y por los fenómenos (como El Niño) que hacen que haya poca o nula anchoveta, que los pescadores artesanales que traen pescado para el ceviche”, sostuvo.
“Incluso dentro de los pescadores artesanales, no son lo mismo los pescadores de orilla, que aquellos que traen pota que se meten 80 km adentro. Este producto (paramétrico) exige ser súper específico”, manifestó.
Morón refirió que entidades financieras como las cajas municipales también pueden utilizar (y ya lo hacen) un seguro paramétrico para protegerse ante un posible aumento de tasa de morosidad por efecto de un siniestro como El Niño.
yt:JYglRrmLURU
Contratantes
En ese caso, el parámetro empleado sería, por ejemplo, el nivel de lluvias, y el diseño del seguro sería distinto entre una caja que tiene un 70% de su cartera de créditos en el norte (donde el nivel de exposición a las lluvias es mayor) y otra que atiende clientes sobre todo en el sur, mencionó.
Las cajas municipales hacen consultas por el seguro, indicó recientemente Mapfre, que cerró un contrato para cubrir a las entidades financieras ante un terremoto.
Según Izaguirre, de la SBS, los potenciales contratantes del seguro son principalmente empresas, entidades públicas y organizaciones privadas. “(El seguro paramétrico) va muy bien con los programas sociales. Lo que hemos visto en otros países es que existe potencial ahí”, afirmó.
Respaldo del extranjero
Fabrizio Castro, gerente institucional de BL Corredores de Seguros, aseveró que esta modalidad representa una oportunidad para los sectores público y privado. Sin embargo, consideró que el hecho de que el reglamento se haya aprobado solo recientemente dificulta un tanto que la contratación y estructuración de nuevas coberturas frente a los daños que pueda ocasionar El Niño se realicen con rapidez, si se tiene en cuenta que ENFEN confirmó el inicio del fenómeno desde comienzos del presente año.
Asimismo, sostuvo que, según el monto de la cobertura, puede requerirse un respaldo facultativo, es decir, protección contratada en el extranjero, ya que la capacidad de las aseguradoras locales podría no ser suficiente. “Si es posible buscar protección ahora, efectivamente sería más caro”, expresó.
El ejecutivo comentó que estos seguros ya se aplican en Perú. Así, mencionó las coberturas para caficultores de la cuenca cafetalera de Cajamarca, activadas ante excesos o déficits de lluvia; y para alpaqueros de Puno, frente a heladas o nevadas.
LEA TAMBIÉN Seguros: ¿se puede recibir dinero aunque su inmueble no haya sufrido daños?