El ENFEN advierte que este año coincidirán dos fenómenos. El Niño costero –calentamiento del mar frente al Perú y Ecuador– tiene 88% de probabilidad de alcanzar magnitud extraordinaria en octubre y 85% en noviembre, manteniéndose hasta enero del 2027. Ahuyenta a la anchoveta y trae lluvias intensas a la costa norte y centro. El Niño global, en el Pacífico central, registra 80% de probabilidad de intensidad muy fuerte en octubre y 85% en noviembre. Su impacto directo sobre los Andes provoca déficit de lluvias en la sierra centro y sur, donde se ubican las principales hidroeléctricas.
En 1983 ambos eventos convergieron: hubo sequía severa en el sur, inundaciones en el norte, derrumbes en el centro y colapso pesquero. El PBI cayó 10.4%. Esta vez, el BCR proyecta que El Niño restará apenas 0.9 puntos al crecimiento y que la economía se expandirá 3.2%. ¿Cómo puede un evento de potencial similar o mayor costar tanto menos?
Primero, la energía. En 1981, el 88% de la electricidad provenía de centrales hidráulicas. Cuando la sequía golpeó en 1983, la producción de electricidad y agua cayó 16%: colapsaron embalses y caudales y, sin energía, se paralizaron fábricas, negocios y hogares. Esa dependencia explicó buena parte del impacto devastador de El Niño.
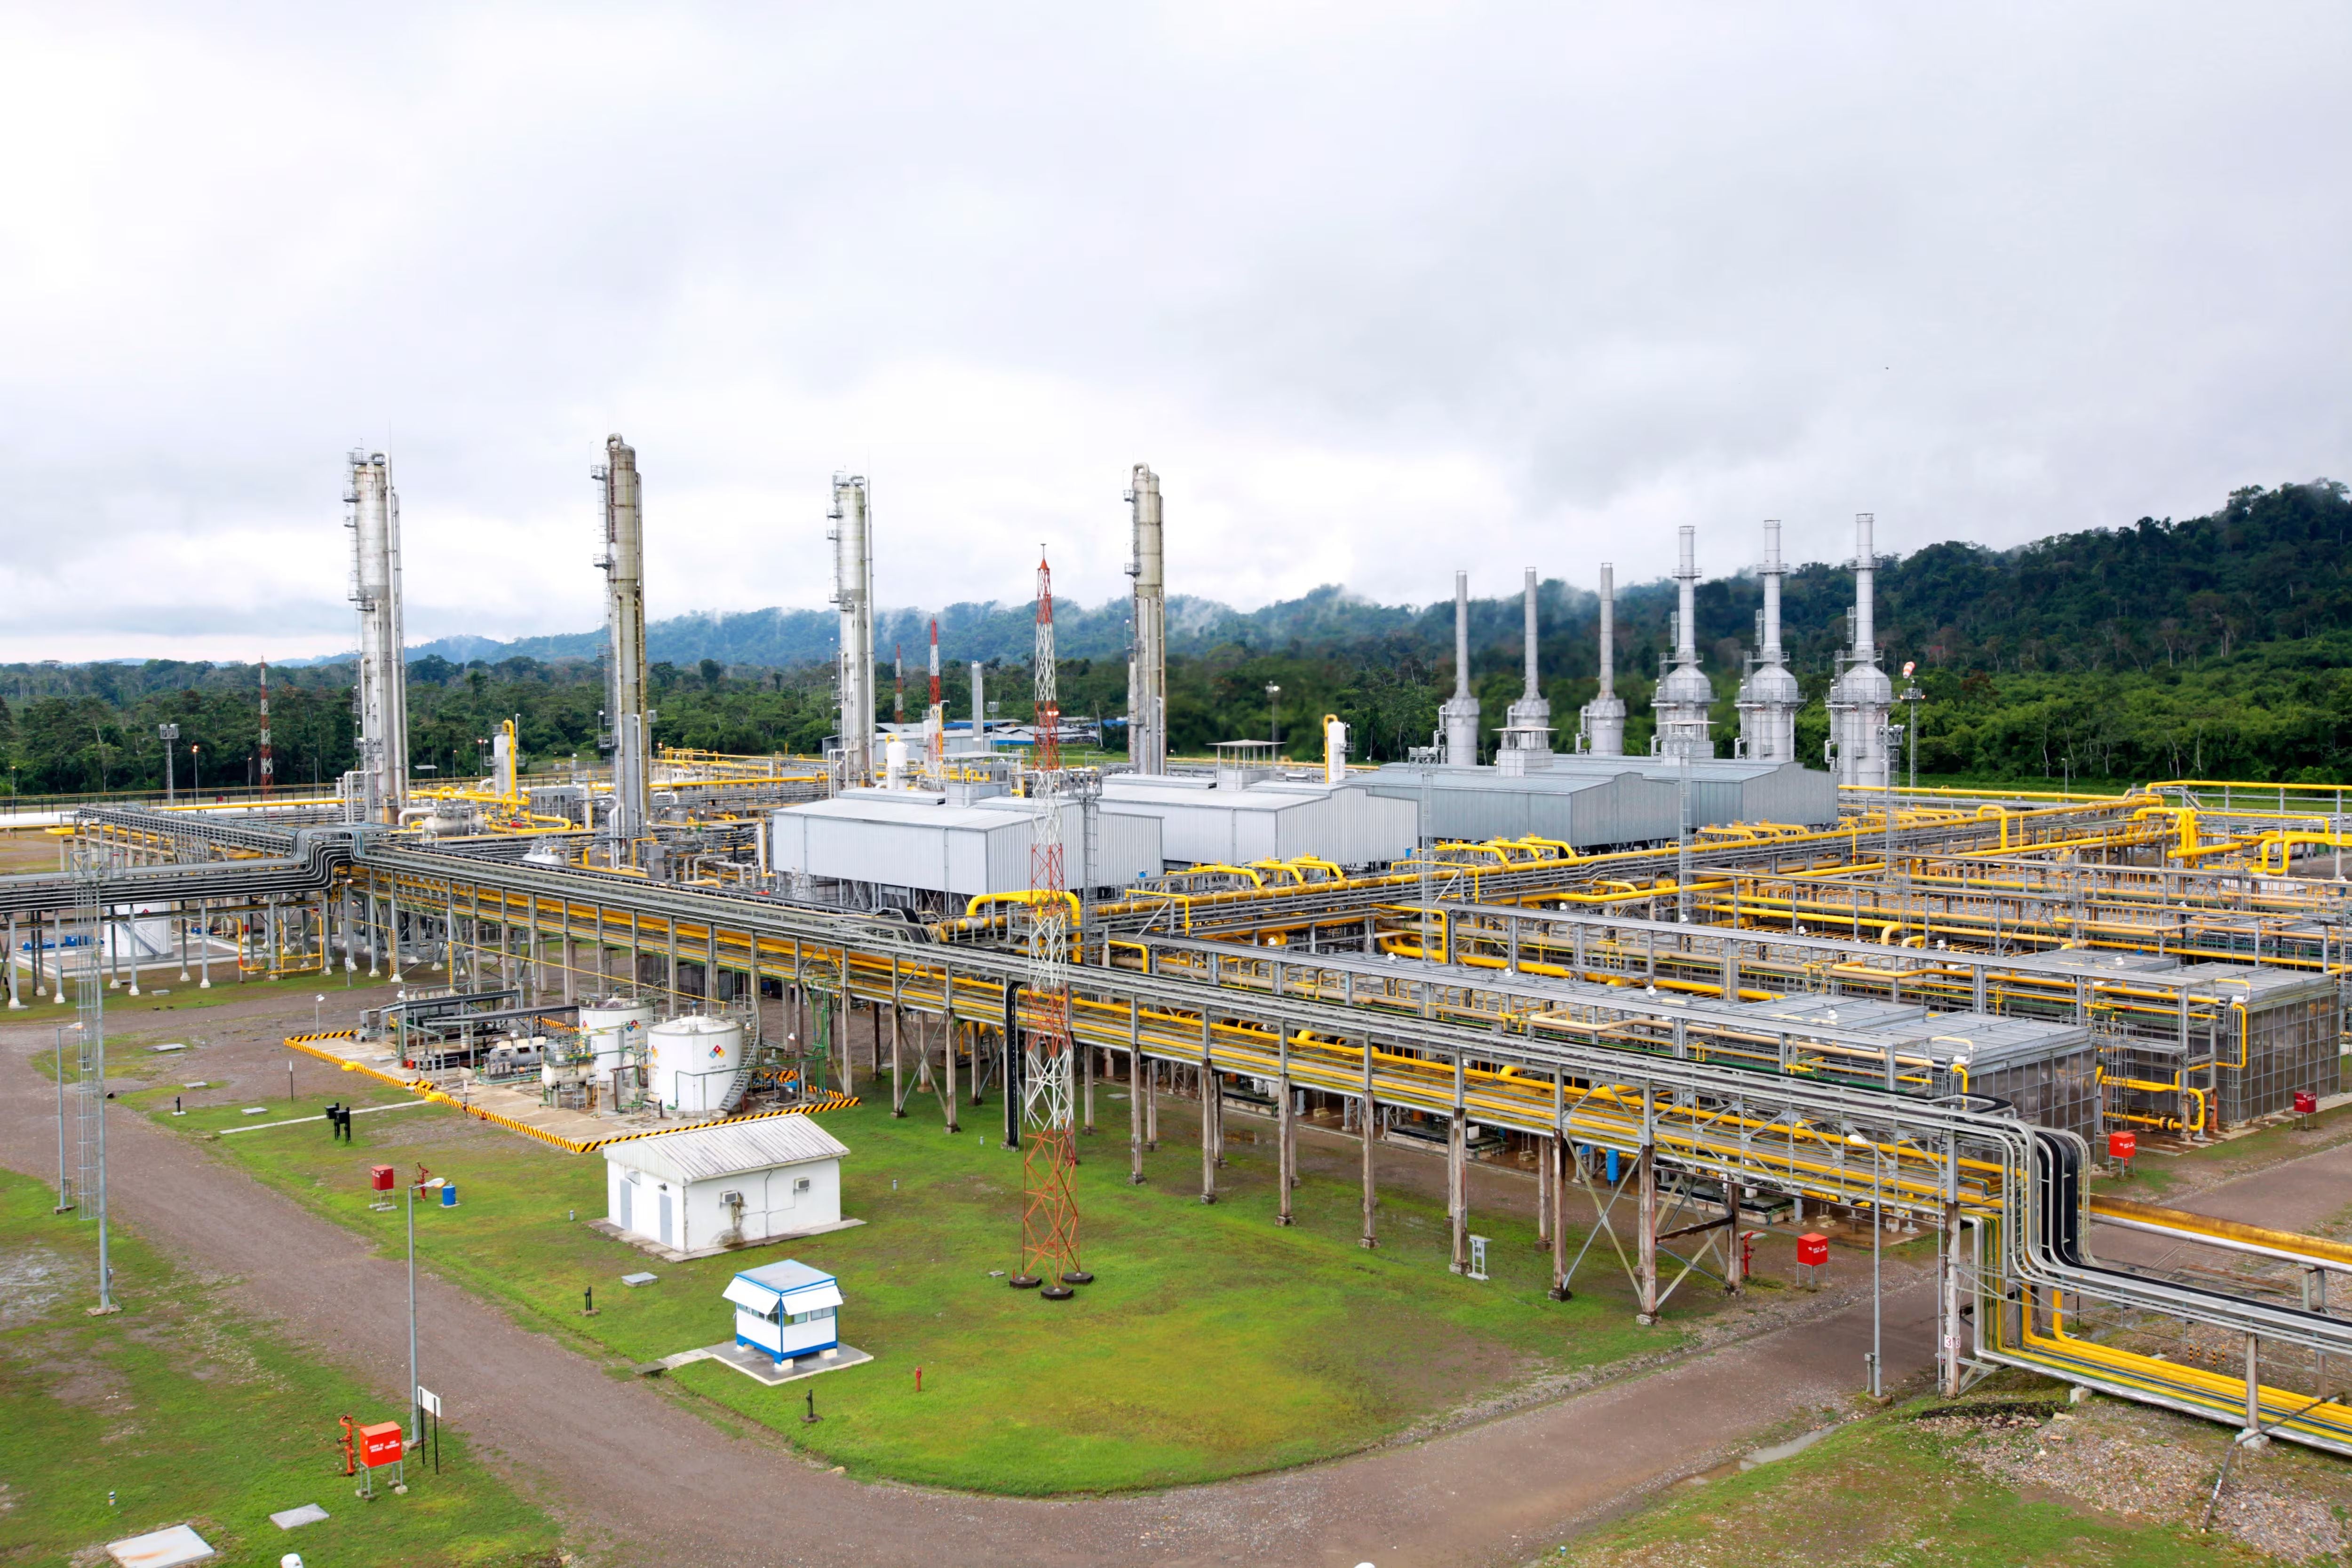
Camisea cambió el panorama. Su gas llegó a Lima en el 2004 y la capacidad del gasoducto se multiplicó por cinco, de unos 300 a más de 1,500 millones de pies cúbicos diarios. Hoy genera entre un tercio y casi la mitad de la electricidad, según la coyuntura hídrica, y respalda un sistema de unos 14,500 MW de potencia instalada, donde solo 37% es hidroeléctrico. Aunque el agua todavía aporta cerca de la mitad de la energía, ya no está sola: Camisea es el gran estabilizador energético del país y permite absorber mejor un Niño de esta magnitud.
Segundo, un sistema financiero sólido. En 1983, el país arrastraba la crisis de deuda iniciada un año antes y tenía el financiamiento externo restringido. Luego, el FMI declaró al Perú inelegible y el intento de estatización de la banca profundizó el aislamiento. Las reformas de los noventa revirtieron esa situación: se normalizaron los atrasos con los organismos multilaterales y el plan Brady redujo 45% el principal de la deuda con la banca comercial. El Perú recuperó crédito, mercados e inversión.
Hoy el sistema es otro. En diciembre de 1998, el 78.95% del crédito estaba dolarizado; a inicios del 2025 esa cifra cayó a 22.9%, de modo que una devaluación ya no multiplica masivamente las deudas familiares. La morosidad, que subió de 5.1% en 1997 a 10.2% en el 2000, hoy se ubica en 3.3%. Además, está respaldada por una cobertura de provisiones de 163% y una solvencia de 17.2%, muy superior al 10% exigido.
La inclusión financiera también avanzó: la población adulta con una cuenta pasó de 20% en el 2011 a 59% en el 2024. Desde el 2010, el Estado emite deuda soberana en soles a plazos de 32 años y en dólares a 100 años. Este mercado permite enfrentar shocks con crédito de liquidez, repago holgado, financiamiento en moneda local y reprogramaciones. La respuesta durante la pandemia mostró esa resiliencia.
Tercero, el precio de los metales, que amortigua el golpe de tres maneras. Compensa: en el primer semestre las exportaciones mineras crecieron 49% y rozaron los US$40,000 millones, mientras una caída de 40% a 70% en la harina de pescado restaría entre US$ 1,000 y US$ 1,750 millones. Estabiliza: esos dólares sostienen un sol fuerte y reservas cercanas a US$ 97,000 millones, frente a reservas negativas en julio de 1990. Y financia: con 25 meses de recaudación tributaria al alza y un déficit fiscal de 1.3% del PBI, el Estado puede destinar casi S/ 5,000 millones para enfrentar El Niño, además de más de US$ 2,000 millones en créditos contingentes. Los metales no evitan el golpe, pero financian la respuesta.
Sin embargo, lo macro esconde lo micro. El Censo Agropecuario del 2012 registró 2.26 millones de productores: 83.8% tiene menos de cinco hectáreas, solo 16 mil exportaron y apenas 22.9% pertenece a una asociación. El BCR prevé que la pesca caiga 30.7% este año, en un sector que sostiene 250,000 empleos. La empresa grande puede cubrirse, financiarse y esperar; el pescador con una sola lancha no resiste la pérdida de una temporada, ni el transportista con un camión puede soportar varios días con la carga varada por un derrumbe.
El pequeño agricultor tampoco puede esperar. Si falta pasto, pierde sus corderos; si las lluvias no llegan, no siembra papa, trigo o cebada. Para estos tres grupos no hay coberturas, crédito ni espalda financiera. El Niño no es un “choque temporal”, sino una pérdida de capital difícil de recomponer. Las sequías de los años ochenta y noventa intensificaron la migración del campo a las grandes ciudades porque no había agua para sembrar ni pasto para alimentar al ganado.
La economía grande se recuperará. Los pequeños, en cambio, necesitarán ayuda oportuna, focalizada y suficiente para no perder en una temporada lo que tardaron años en construir.
Joswilb Vega es Chief Investment Officer de Profuturo AFP