La inclusión financiera usualmente se mide con base en indicadores como la tenencia de cuentas de ahorro. Sin embargo, es un concepto que engloba muchas más variables, según Credicorp, ¿cuáles son?
Para el holding, esa condición se evalúa más por la calidad del vínculo de las personas con la banca: cómo acceden, de qué forma utilizan los productos y si perciben al sistema financiero útil o confiable.
En concreto, la firma construye anualmente un índice de inclusión financiera mediante el análisis de tres dimensiones: el acceso, el uso y la calidad percibida.
yt:_BOV-0BbE78
Se ha calculado para Perú, Chile, Argentina, Panamá, Ecuador, Colombia, Bolivia y México.
El Perú ocupa este año el puesto seis entre los ocho países, con un índice de inclusión financiera de 47.7 puntos, un poco mayor frente al año pasado cuando el puntaje fue de 47. Sin embargo, la tendencia es al crecimiento, pues en el 2021 era de 37.9.
En detalle, el país muestra un mayor avance en la dimensión de uso. Según el informe, la frecuencia de uso de productos financieros aumentó 24%, de un promedio de 11.9 a 14.7 veces al mes entre el 2025 y 2026.
En ese mismo periodo, bajó la proporción de personas que reporta no utilizar ningún producto financiero a lo largo de un mes –de 49% a 40%–, un nivel ahora comparable al de Panamá, uno de los países con mayor inclusión financiera del estudio.
Billeteras digitales
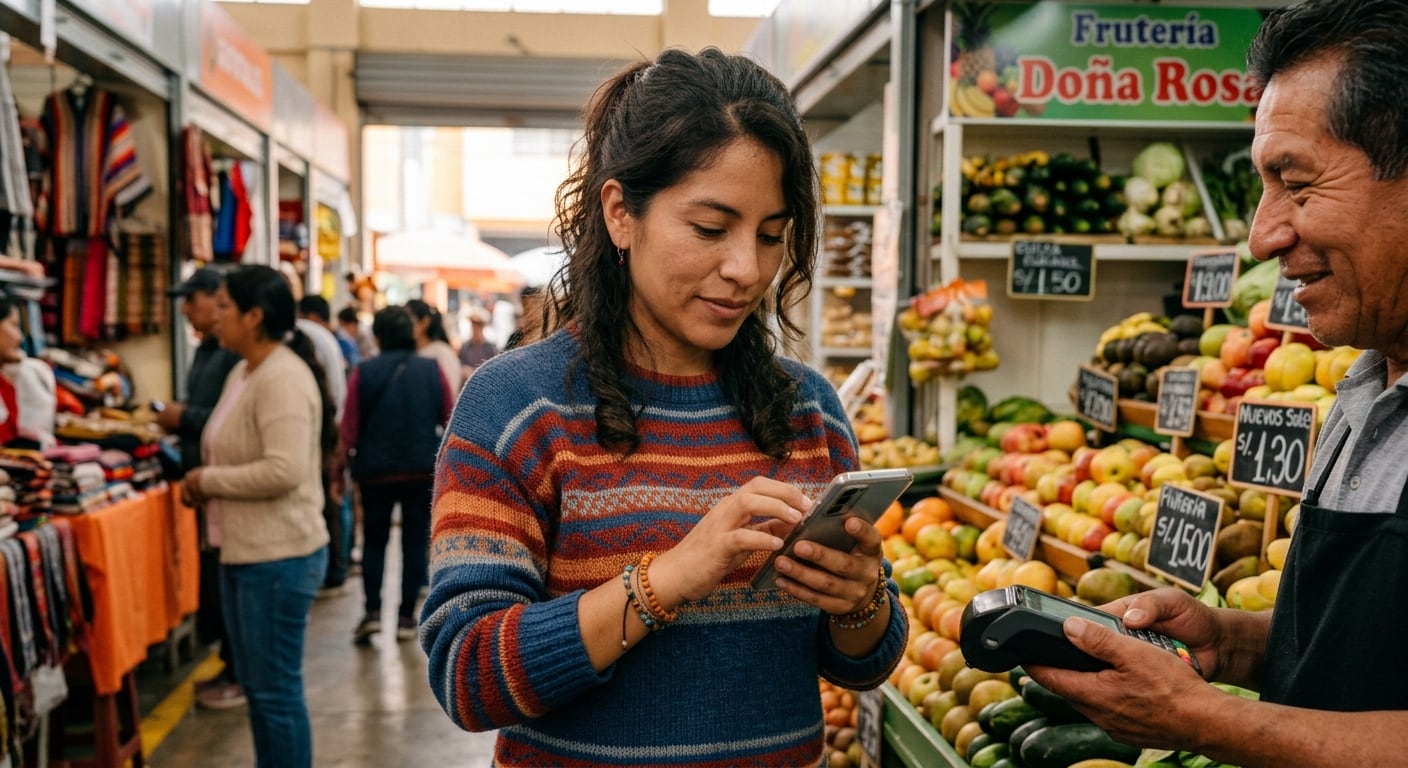
“Perú es el segundo país con mayor uso diario de billeteras móviles”, destacó Credicorp.
“El peruano es un ávido y frecuente usuario de billeteras móviles; reflejo de ello es que Perú es el tercer país del informe con mayor tenencia (de ese dispositivo). Aunque no deja el efectivo atrás, es mayor la proporción de peruanos que opta por las billeteras móviles”, sostuvo.
Acorde con lo anterior, el porcentaje de la ciudadanía que no utilizó ningún lugar físico de atención del sistema financiero, como agencias, agentes y cajeros, llegó a 49%, el más alto entre los países evaluados, destacó.
Enrique Pasquel, gerente de división de asuntos corporativos de Credicorp y BCP, refirió que, entre los países analizados, solo Argentina supera a Perú en la adopción de billeteras digitales.
“Las principales puertas de entrada hoy en día al sistema financiero formal son las vías digitales, principalmente las billeteras y, en general, las aplicaciones (móviles)”, señaló.
En tal escenario, el ejecutivo resaltó el rol de Yape que registra hoy casi 17 millones de usuarios activos en el país.
Efecto multiplicador
Por su parte, Fernando Barrios, experto en transacciones digitales, refirió que el uso de billeteras móviles aumentó con la pandemia, pero luego “se potenció” con la interoperabilidad que desarrolla el Banco Central de Reserva del Perú (BCRP).
“Aquí (en el Perú) existe un trabajo bien importante, coordinado por el BCRP. Inicialmente, se incorporaron algunas billeteras digitales, y luego entraron más jugadores en el mercado. Eso permite que la interoperabilidad sea prácticamente total acá. En otros países yo he visto que no han llegado a ese nivel de desarrollo”, afirmó.
“Es muy fuerte el efecto multiplicador que tiene (la adopción de las billeteras digitales). Si el comercio (de al lado) ofrece pagos digitales, yo también tengo que hacerlo porque, de lo contrario, los clientes se van (a la competencia)”, añadió.
“La adopción que ha tenido el peruano respecto a los medios digitales es asombrosa. Estuve de vacaciones en el extranjero, en Europa, no traía un euro en mi cartera y no aceptaban tarjetas. Entonces, eso que parece chistoso y caricaturesco en Perú no te pasa”, comentó recientemente Fernando Eguiluz, CEO de BBVA Perú.
Informalidad
Un aspecto que no se puede dejar de lado es la informalidad, que coexiste con la adopción de los pagos digitales.
“Los usuarios principales de las billeteras (digitales) son las personas naturales. Esas transacciones de persona a persona es un tema masivo, y la informalidad aprovecha la facilidad que te da la billetera (móvil) de poder recibir o enviar dinero de manera muy fácil”, opinó Barrios.
Al mismo tiempo, la informalidad es uno de los principales lastres que impide aumentar la tenencia de productos de crédito en el país, según Pasquel.
“Hay muchos productos (financieros) que la gente aún no usa por una mezcla de alta informalidad, falta de educación financiera, y otras variables más”, manifestó el ejecutivo de Credicorp.
- Lea también: Billeteras digitales: ¿qué opción ahora usan peruanos para mover dinero sin cuenta bancaria?
Educación financiera y acceso a Internet son retos
La proporción de peruanos con un nivel bajo de inclusión financiera sigue considerablemente por encima del promedio de países estudiados, advierte Credicorp.
En tal sentido, señala que, dentro del índice de inclusión financiera, en la dimensión de acceso, se reportó un ligero retroceso. Así, el porcentaje de personas que no posee ningún producto de crédito en una entidad financiera formal subió de 66% a 68% entre el 2025 y 2026. Dicha proporción es la más alta de los países analizados, por encima de México y Bolivia.
Enrique Pasquel, de Credicorp, sostuvo que lo anterior está relacionado con el bajo nivel de educación financiera en el país.
Asimismo, consideró que, a fin de aumentar la inclusión financiera, es importante expandir el acceso a Internet, pues en aquellas zonas sin cobertura de ese servicio no podrá extenderse el uso de billeteras digitales. “Creo que estamos bien lejos de lo óptimo (en inclusión) tanto a nivel relativo (en comparación con otros países) como a nivel absoluto”, agregó.