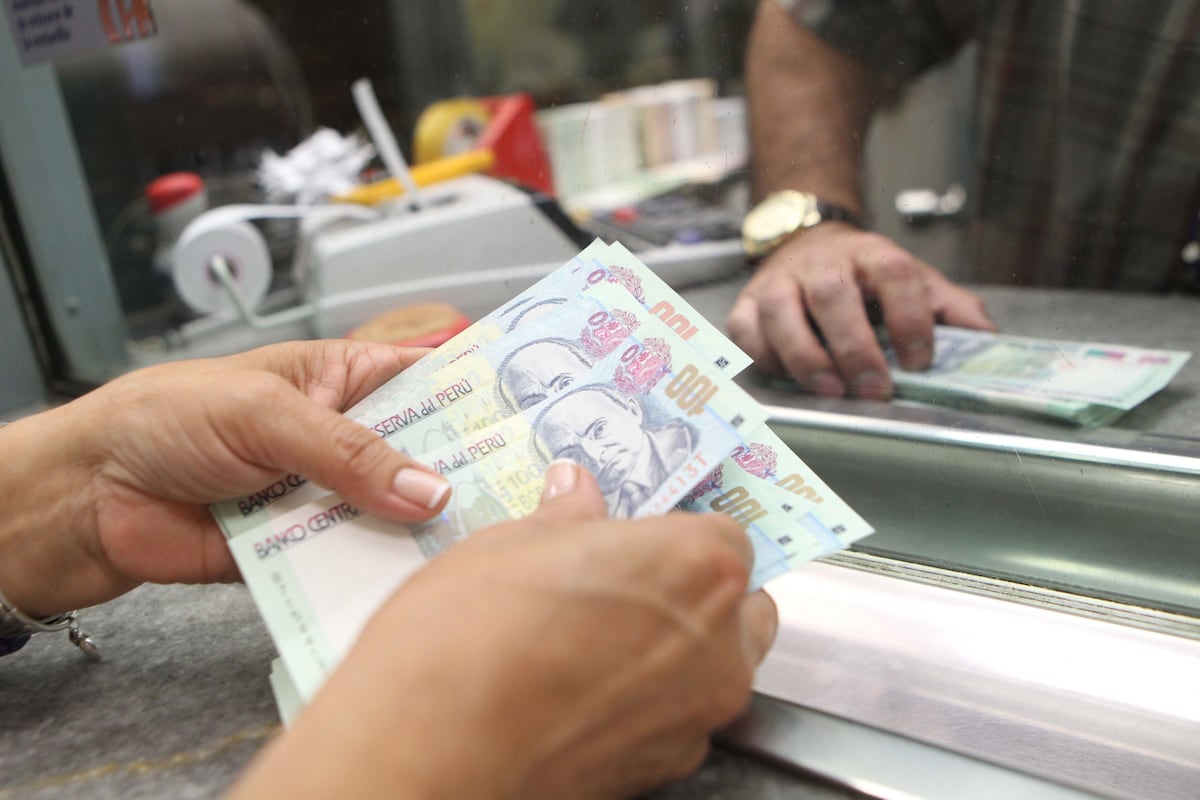
El 31 de diciembre del 2026 vence la exoneración del Impuesto a la Renta (IR) a los intereses generados por las cuentas de ahorro en el sistema financiero (tasa de 5% de IR, al ser renta de segunda categoría). No obstante, crece el consenso para que esta exoneración se prorrogue por más tiempo.
El pasado 5 de octubre el Ejecutivo presentó un proyecto de ley al Congreso de la República, el cual dispone la ampliación de esta exoneración por tres años más, es decir, hasta el 31 de diciembre del 2029. Ello coincide con proyectos de ley similares presentados en las últimas semanas por congresistas de las bancadas de Fuerza Popular y Ahora Nación, por lo que es de esperarse que la medida próximamente se convierta en ley.
El proyecto del Ejecutivo marca un cambio de posición respecto a lo indicado en el último Marco Macroeconómico Multianual, donde sostenía que se buscaría no renovar este y otro tipo de exoneraciones tributarias. No obstante, tras la preocupación generada por este posible cambio, el Ministerio de Economía y Finanzas (MEF) emitió un comunicado anunciando que no se gravará con el IR a los intereses generados por las cuentas de ahorro. Ahora, esta voluntad se concreta con la reciente presentación del proyecto de ley (N° 509).
yt:7P6Xnl9HuR0
La prórroga de la exoneración de impuestos a los intereses de las cuentas de depósitos se justifica, pues de lo contrario se afectaría el fomento al ahorro y la inclusión financiera de las personas, indicaron los analistas consultados.
Luis Eduardo Falen, profesor de Economía de la Universidad del Pacífico, refirió que la inclusión financiera es un objetivo importante para un país como el Perú, donde aún existen brechas de acceso al sistema financiero. “Las personas usan el sistema financiero no solo por las tasas de interés, sino también por seguridad y facilidad para realizar pagos. Es importante mantener el incentivo para que las personas tengan sus depósitos y ahorros en el sistema financiero”, subrayó.
Asimismo, Falen indicó que los depósitos no solo son instrumentos de ahorro para las familias, sino también son una fuente de financiamiento para los bancos, que utilizan esos recursos para los créditos. “Por eso, cualquier medida que pueda modificar los incentivos al ahorro, como es justamente esta exoneración, podría tener implicancias más amplias sobre toda la intermediación financiera”, advirtió.
yt:J0eXfmQOrGQ
En la exposición de motivos del proyecto de ley presentado por el Ejecutivo, se recoge una opinión enviada por el Banco Central de Reserva del Perú (BCRP), el cual considera que la eliminación de las exoneraciones desincentivaría el ahorro de las familias, debido a la menor rentabilidad efectiva del ahorro, sobre todo en el caso que el costo de las comisiones sea más alto que los intereses que perciben.
Asimismo, se menciona otra opinión de la Superintendencia de Banca, Seguros y AFP (SBS), en la cual se señala que la aplicación de un impuesto a la renta a los intereses de los depósitos podría desalentar la utilización de los servicios financieros, pudiendo significar un retroceso en la adopción y desarrollo de tecnologías que facilitan los pagos de manera digital, además de incrementar los riesgos de seguridad para la población por el traslado de efectivo.
“Finalmente, los depósitos contribuyen a la estabilidad financiera, mejorando la gestión del riesgo de liquidez de las empresas. En ese sentido, una reducción en la masa de depósitos obligaría a las empresas a recurrir a fuentes de fondeo más caras y menos estables”, señala el documento del Ejecutivo. Además, se agrega que el costo fiscal estimado por esta medida es de S/ 268 millones al año.
¿Por qué la exoneración del impuesto a los intereses de los ahorros sería solo por tres años?
El código tributario establece que el plazo máximo de una exoneración es de tres años y debe tener un sustento económico, explicó Giorgio Balza, abogado tributarista del estudio Cuatrecasas. Luego de los tres años, se vuelve a evaluar la medida para determinar si se prorroga, y así sucesivamente.
Giorgio Balza coincidió en que la exoneración del impuesto resulta positiva, tras poner en la balanza el beneficio que genera para la economía versus el impacto en la recaudación fiscal.
Por ello sugirió evaluar que la exoneración se vuelva permanente, para lo cual se requeriría de un cambio legislativo. “Teniendo en cuenta que esta medida se viene prorrogando desde hace mucho tiempo, valdría la pena de una vez inafectarlo para que se vuelva permanente la exoneración y así los legisladores no tendrían que estar cada tres años renovando”, apuntó Balza.