

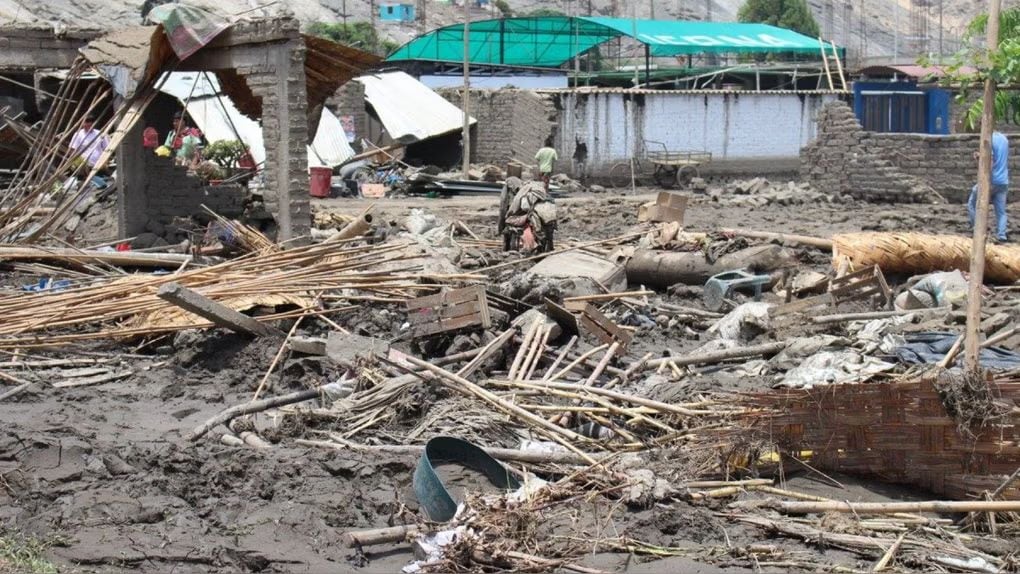
Los bancos centrales tienen, entre sus funciones, ser los prestamistas de última instancia del sistema financiero. Cuando todos en el mercado tienen problemas de liquidez, recién ahí entra el Banco Central a asistir a las entidades necesitadas de apoyo. Antes, cada entidad está obligada primero a actuar con prudencia: tener activos que respalden sus necesidades de liquidez, o recurrir a préstamos interbancarios para cubrirse temporalmente. Si una entidad no logra superar sus problemas de liquidez, es intervenida y, eventualmente, cerrada.
El sismo de magnitud 7.4 que sacudió San José del Palmar, en Colombia, a inicios de agosto, volvió a poner en evidencia nuestra propia fragilidad. Según la Apeseg, el 96.5% de las viviendas peruanas –más de 7 millones de hogares– no tiene ningún seguro contra sismos. No es una foto nueva: hace años reportábamos que apenas 300 mil de los 8 millones de viviendas del país estaban aseguradas. Cambia la coyuntura, la cifra de fondo sigue igual.
Comparo esa lógica con la manera en que gestionamos los riesgos catastróficos, y no puedo más que estar de acuerdo con ella. El Banco Central exige que las entidades financieras hagan su tarea antes de pedir ayuda. Con los desastres naturales debería pasar exactamente lo mismo.
Las empresas y los ciudadanos tenemos que entender que, aunque el Estado sea finalmente el asegurador de última instancia de la nación –porque ante una calamidad será el gobierno el que tenga que responder–, eso no nos convierte en espectadores pasivos. A nosotros nos toca primero ser prudentes, luego construir nuestros propios esquemas de protección y prevención capaces de responder en momentos adversos. Si esa muralla financiera no alcanza, entonces sí, el Estado debería estar dispuesto a apoyarnos. El problema es que la mayoría no hace ningún esfuerzo previo: con 96.5% de viviendas sin seguro, casi nadie ha levantado esa muralla.
A mi juicio, el Estado siempre debería exigir algo a cambio de su ayuda: que hagamos, aunque sea, un mínimo esfuerzo financiero previo. El próximo fenómeno de El Niño o el próximo terremoto no deberían ser solo un reclamo de solidaridad o un pedido al Gobierno; deberían ser una llamada de atención sobre lo que nosotros no hacemos.
¿Por qué una empresa que no se protege frente al FEN o a un terremoto debería recibir ayuda del gobierno? ¿Por qué una familia que construye su vivienda en zona de peligro debería recibir esa ayuda? ¿Por qué, si tienes los recursos para comprarte una vivienda, esperas que sea el Estado quien proteja ese activo con fondos públicos? Ninguna de las tres tiene una buena respuesta. No debería.
La objeción obvia es que no toda familia puede pagar una póliza, y en parte es cierta: del 96.5% sin cobertura, no todo es negligencia, hay ingreso insuficiente de por medio. Pero eso es un argumento para diseñar el mínimo obligatorio con prima subsidiada para los hogares de menores recursos, no para abandonar la exigencia. Que el Estado condicione su ayuda no significa que el costo deba caer parejo sobre todos: significa que nadie queda exento de haber intentado algo.
En el mundo, los gobiernos obligan –porque es mucho más fácil recibir sin hacer la tarea– a empresas y personas a protegerse financieramente contra catástrofes recurrentes. Italia lo hizo con el Decreto N° 39/2025: desde marzo de ese año las grandes empresas con sede en el país debieron contratar cobertura contra inundaciones, terremotos y deslizamientos; el mandato alcanzó a las medianas en octubre y, desde enero de este año, también a las pequeñas y microempresas. No se exige una póliza millonaria, sino un mínimo. Pero hay una disposición clave: la empresa que no la contrata pierde el acceso a subsidios públicos y queda excluida de cualquier ayuda estatal frente a una catástrofe. Ayúdate si quieres recibir ayuda.
Pero no en todos los países se avanza, algunos prefieren retroceder. El gobierno nacional en México por 30 años condicionó el acceso al Fonden, el fondo para atención de catástrofes, a que cada estado hubiera hecho su parte primero. Sin embargo, lo eliminó en el 2021 sin reemplazarlo por un mecanismo equivalente y, tras las inundaciones de Veracruz del año pasado, el país todavía discute qué perdió al desmontarlo. Es el experimento inverso: quitarle al Estado esa función de última instancia bien condicionada, y dejarlo de nuevo como asegurador de primera instancia.
Turquía fue más lejos. Tras el terremoto de Izmit de 1999, creó el DASK, el seguro obligatorio contra sismos para toda vivienda. El Estado asume una capa adicional para los daños que exceden lo cubierto, pero la base la pone cada hogar, no el fisco.
No podemos seguir pidiéndole al Estado que sea el asegurador de primera instancia; ese no es su rol, y el caso mexicano muestra lo que pasa cuando además se le quita la función de última instancia bien diseñada. La SBS ya abrió este año la puerta a los seguros paramétricos, que pagan automáticamente ante un sismo sin necesidad de peritaje, pero eso resuelve la oferta, no la demanda. Falta la pieza que sí funcionó en Italia y en Turquía: una obligación mínima, con prima subsidiada para quien no puede pagarla, y la regla clara de que la ayuda estatal ante la próxima catástrofe se reserva para quien ya hizo su parte.
Eduardo Morón es presidente de la Asociación Peruana de Empresas de Seguros - APESEG