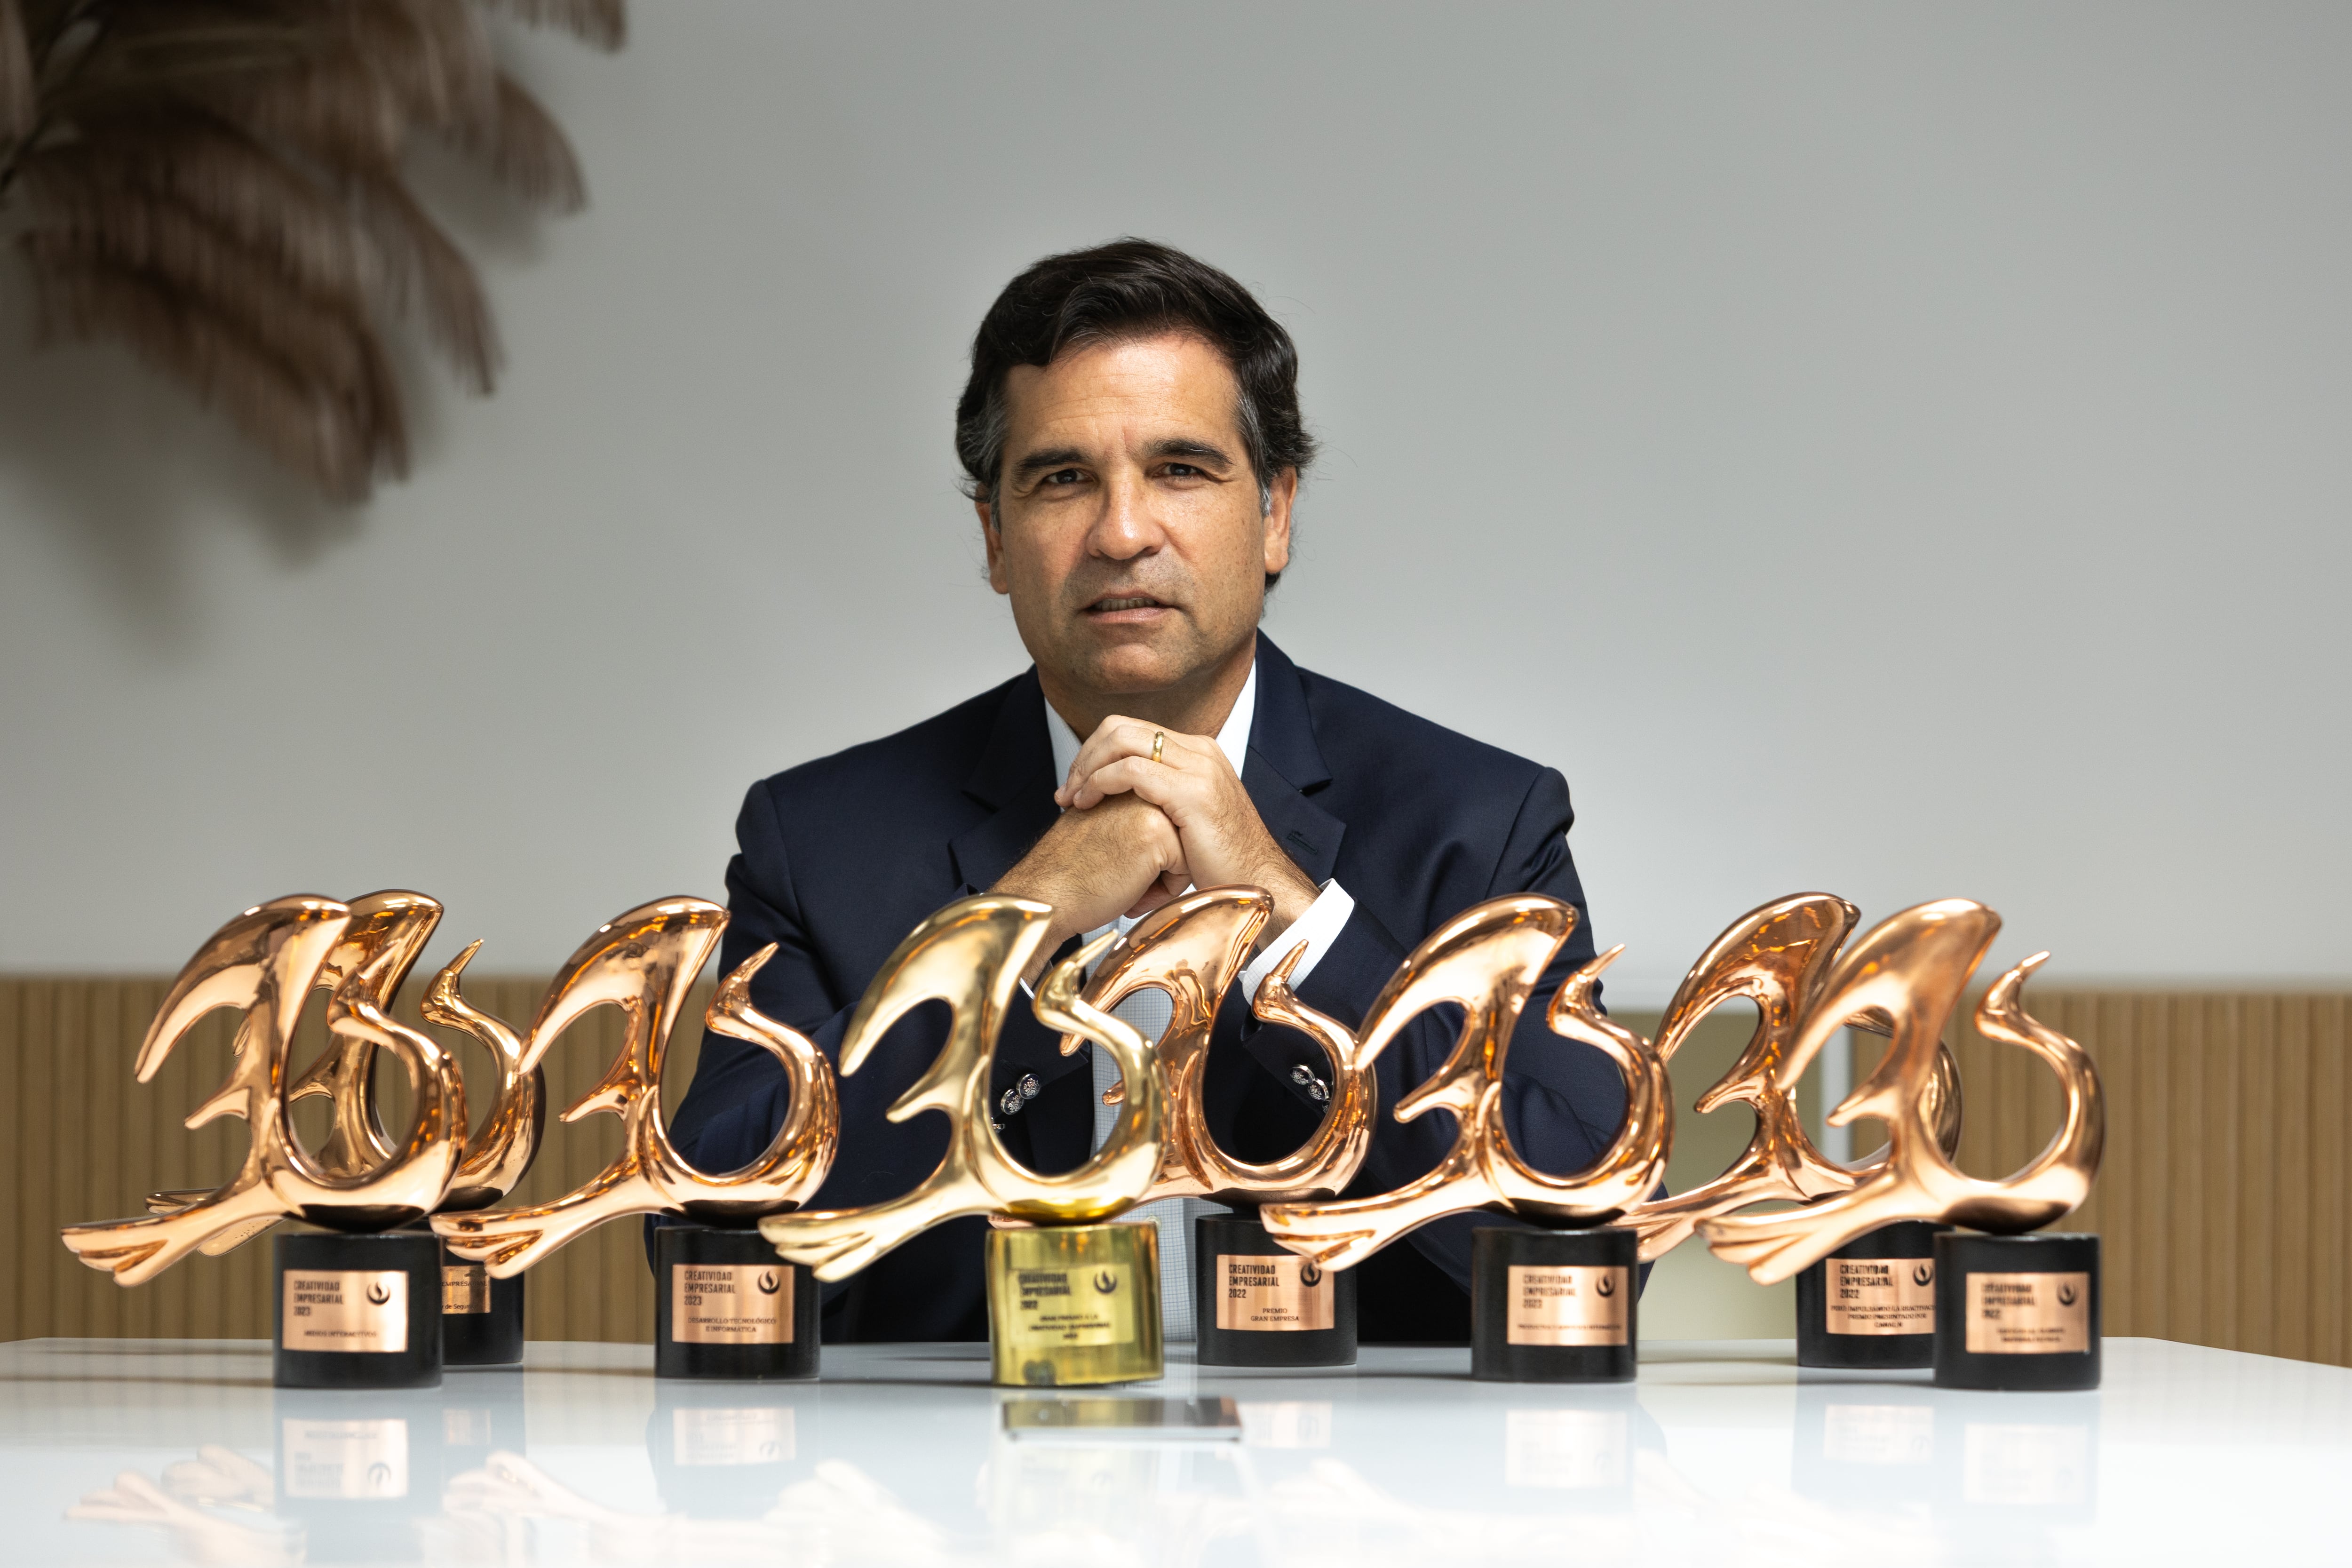
Cuatro años después de obtener el Gran Premio de Creatividad Empresarial (CE), Izipay vuelve a competir con una propuesta que refleja la transformación de su negocio. Con un crecimiento global de 18% este año, Felipe Venturo, CEO de la compañía, explica a Día1 cómo buscan diferenciarse en un mercado cada vez más competitivo y qué papel tendrán la inteligencia artificial y las sinergias que alcancen con Interbank –banco del holding IFS, al que pertenecen– en esa estrategia.
- ¿Qué implicó para ustedes recibir cuatro años atrás el Gran Premio de Creatividad Empresarial? ¿Cómo han recibido estos reconocimientos a lo largo de los años?
Con mucho orgullo y alegría, porque refuerzan el espíritu innovador que tiene Izipay desde su nacimiento. Aunque la empresa se fundó en 1999 para procesar pagos, se convirtió en una compañía comercial de cara a los clientes, como la conocen hoy, entre el 2018 y 2019. Siempre nos hemos caracterizado por un espíritu de autodisrupción: tratamos de reinventarnos y de ofrecerles a los clientes la mejor forma de realizar sus operaciones digitales. Nuestro propósito es: “Cambiamos lo que no tiene sentido para que comprar y vender sea más fácil”. Esto nació de los propios colaboradores y hemos sido fieles a ese propósito, buscando innovar todos los años y cuestionando nuestro propio quehacer. Constantemente desafiamos el statu quo y evaluamos qué soluciones podemos ofrecerle al comercio para cumplir con ese propósito.
- Participar en Creatividad Empresarial implica asumir un proceso de rigurosa evaluación. ¿Qué tanto motivó este premio la innovación dentro de la compañía?
Creatividad Empresarial ofrece un marco que impulsa a la compañía a crear e innovar. Se alinea mucho con una empresa como la nuestra, que está innovando constantemente, porque genera el compromiso de superarnos y de presentar los casos de manera ordenada. Desde que nació Izipay hemos ganado premios en distintas categorías. El punto más alto fue en el 2022, cuando obtuvimos el Gran Premio por varias iniciativas desarrolladas durante la pandemia, como las transacciones sin contacto. Se alinea muchísimo con nuestro objetivo.
- En el 2022 se convirtieron, justamente, en la segunda compañía que más premios ganó de CE, con cinco reconocimientos. ¿Tuvo algo que ver con la disrupción durante y postpandemia? ¿Cómo les ha ido en estos últimos años?
Hemos continuado creciendo muchísimo; [crecemos] a doble dígito anual en el volumen que procesamos. Eso conlleva un compromiso muy grande con la estabilidad operativa y con el desarrollo de nuestras capacidades. Hemos evolucionado junto con un mercado que sigue digitalizándose: el efectivo pierde participación y los medios digitales ganan espacio. Tenemos una participación consolidada en el mundo físico, pero desde hace un par de años nos hemos propuesto crecer en comercio electrónico, donde vemos las mayores oportunidades hacia el futuro.
También estamos participando en iniciativas como Tapp (Transferencias Automáticas de Pagos Peruanos), del Banco Central de Reserva (BCR). Queremos que Izipay sea un habilitador para cientos de pequeñas empresas, fintechs, bancos y billeteras que quieran conectarse a este nuevo ecosistema de pagos. Es un nuevo riel. Estamos creciendo y tenemos un foco importante en el comercio electrónico.
- ¿Dónde está hoy el motor de crecimiento de Izipay?
Un poco en todo, pero los motores de crecimiento están en el comercio electrónico y en el QR -en el mundo físico-. La participación del QR en las ventas físicas y virtuales viene creciendo aceleradamente. Entre el 2018 y 2020 su participación todavía era pequeña; hoy ha aumentado muchísimo. Estamos enfocados en eso, que además se conecta con la iniciativa de Tapp.
- En este ecosistema donde los pagos con QR han crecido tanto, hay más competencia y dinamismo, ¿Cómo se diferencian?
Esa es la pregunta más importante para mí, porque representa nuestro principal reto como empresa. Los pagos en el mundo tienden a la gratuidad. Pagar se ha convertido, hasta cierto punto, en un servicio estandarizado, dentro de una industria que cambia e innova muchísimo. Al inicio nos enfocábamos en ofrecer una solución digital de pago a comercios de cualquier tamaño, con distintas adaptaciones según segmento, industria o dimensión empresarial. Hoy vemos que va mucho más allá. No hablamos solo de pagar mediante un terminal o una pasarela, sino de construir una relación integral con el cliente. Puede comenzar con Izipay y continuar con Interbank, para generar una propuesta de valor conjunta y más robusta. Eso incluye pagos, servicios de valor agregado y soluciones para administrar el negocio, como las que tenemos con Arisale: gestionar ventas, kárdex y facturación electrónica. También puede incorporar un crédito de capital de trabajo o una relación con el banco para las cuentas sueldo de los colaboradores. Esa relación integral es lo que está ocurriendo hoy en el Perú y en el mundo.
- Entonces, la propuesta se apoya mucho en las sinergias comerciales con Interbank.
Sin duda. Esa es nuestra visión de mediano plazo y ya hemos empezado a desarrollarla. Nos interesa que sea una propuesta diferenciadora y robusta. También le aporta al banco un número importante de clientes, porque existen oportunidades cruzadas: hay clientes que compartimos y otros que solo tienen relación con una de las dos empresas.
- Hoy se habla de pagos agénticos y de otras posibilidades que trae la IA. ¿Cómo está cambiando el panorama y de qué manera la utilizan para desarrollar nuevos productos?
Como Intercorp, y con Interbank liderando este proceso, se ha firmado un acuerdo global con Claude para que sea la plataforma de inteligencia artificial del grupo. Nosotros ya hemos comenzado a trabajar en esa línea: la incorporamos al desarrollo de sistemas y a algunos procesos para agilizar y hacer más eficiente la operación. En cuanto a los pagos agénticos, todavía es temprano, incluso a escala mundial, pero los estamos evaluando y nos proponemos realizar un primer piloto en el 2027. Ahí está el reto.
- ¿Cómo funcionaría?
Tenemos que enfocarnos en habilitar al comercio para recibir las consultas o interacciones de un agente virtual mediante su pasarela. Imagina que vendes sándwiches y quien quiere comprarte es un agente: necesitas autenticarlo, permitirle ingresar a la pasarela con determinadas restricciones y entender su lenguaje. Eso cambiará mucho la experiencia de usuario. Antes, las páginas web y aplicaciones de los comercios estaban diseñadas para una interacción humana, con una lógica determinada. A un agente no le importa tanto esa experiencia: busca la ruta más corta, eficiente y segura para obtener el resultado. Eso cambia la manera de diseñar las soluciones. El rol de Izipay es, nuevamente, habilitar a los comercios medianos y pequeños para que puedan participar.
- ¿Implica pensar más en el back-end y en la ciberseguridad?
De todas maneras, especialmente en ciberseguridad. Hemos visto noticias en todo el mundo sobre cómo la IA genera oportunidades tanto para quienes actúan correctamente como para quienes buscan hacer daño. Eso nos obliga, como empresa y como grupo, a elevar continuamente nuestros estándares.
- ¿Cuál es su participación actual en el e-commerce?
Depende de cómo lo midas. Hay una gran oportunidad en la base de la pirámide: personas que venden por TikTok, Facebook y otras plataformas. Hoy ese mercado se atiende principalmente mediante billeteras o transferencias. No tenemos allí una participación tan activa, aunque también se utiliza nuestro link de pago, una solución gratuita y fácil de incorporar que permite que un cliente sin efectivo disponible pague con tarjeta u otro medio.
En los comercios más grandes suele haber mucha personalización. Para ellos hemos desarrollado una pasarela completamente nueva, inspirada en Stripe, que es un referente mundial, y que está captando mercado. También estamos desplegando esa pasarela, llamada Punto Web 2.0, en el segmento intermedio. Además, en los próximos días lanzaremos una nueva plataforma de cargos recurrentes, con una tecnología nueva, para registrar a los clientes y establecer la recurrencia de sus pagos.
- ¿Cómo funcionarán los cargos recurrentes?
Por ejemplo, una persona se inscribe en un club o gimnasio y se programan sus cobros periódicos. Tendrá una serie de capacidades que antes no teníamos y que la industria no ofrece en el mercado. Tanto Punto Web 2.0 como la nueva plataforma de cargos recurrentes están orientadas a los segmentos medio y alto de la pirámide; en la base está el link de pago.
Dentro de ese universo de pagos con tarjeta tenemos aproximadamente 30% de participación. Es difícil medir el mercado completo, porque hay muchas transacciones mediante billeteras y transferencias interbancarias que no vemos. Pero sobre el universo que manejamos, el de tarjetas, estamos alrededor de 30%.
- ¿Tienen una meta de expansión para este y los próximos años?
Este 2026 estamos creciendo alrededor de 20% y queremos mantener crecimientos de doble dígito en los próximos años.
- Usted antes ha enfatizado que el POS tradicional no desaparecerá, más allá de los cambios en cómo pagamos y cómo concebimos esos procesos ante la digitalización. ¿Hoy se invierte menos en hardware y se apunta más al software?
La respuesta tiene dos lados. Siempre debe existir una interfaz, una forma en que el consumidor final se comunique con el comercio. En el mundo presencial podría haber una evolución hacia el pago de teléfono a teléfono, con el software de Izipay incorporado, como ya ocurre con nuestra capacidad de ‘Tap to Phone’. Pero depende del segmento. En las grandes empresas es probable que se mantenga una interfaz como un PIN pad o un POS integrado a la caja, para facilitar la conciliación. Todo el backend debe estar conectado para simplificar la contabilidad, porque se manejan cientos de miles de transacciones. La gestión de contracargos y todo el back office también deben estar integrados. En ese segmento creo que esos equipos van a prevalecer.
En el segmento medio probablemente predomine el QR, también con alguna interfaz: un sticker o un parlante, como el que lanzamos recientemente. Ese producto respondió al problema de fraude que se generaba cuando alguien mostraba una captura falsa de una billetera como prueba de pago. A partir de esa necesidad lanzamos un parlante que anuncia el monto recibido. Ha sido muy bien recibido y somos finalistas de Creatividad Empresarial la próxima semana, nuevamente en dos categorías. En ese segmento seguirán existiendo distintas interfaces: el parlante, el POS básico, el celular sin contacto o el QR en alguna de sus formas.
- Están a la expectativa de la ceremonia de esta semana.
Estamos entusiasmados y creemos que tenemos alguna oportunidad.
- ¿A qué otras novedades se adaptan o cómo siguen innovando en el mundo de pagos?
También se habla de pagar con biometría en lugar de utilizar credenciales. La industria cambia constantemente y eso se alinea mucho con Creatividad Empresarial, porque nos obliga a innovar. Debemos seguir desarrollando soluciones y observando lo que ocurre en otros mercados. Brasil es hoy un referente en Latinoamérica; China ha avanzado hacia una digitalización casi absoluta; e India, que fue de los primeros mercados en incorporar el QR, está presente de alguna manera en Tapp a través de la solución UPI.
- India se posiciona como un estándar.
Así es. Tenemos como referencias a China, India y, en Latinoamérica, Brasil. También están los neobancos, que están revolucionando el mercado con propuestas completamente digitales y llegando al Perú. Sabemos que viene Revolut, que está en proceso de obtener su licencia y podría estar operando en un par de años. Hay muchas cosas ocurriendo que nos obligan a estar constantemente preparados y alertas.
- Tapp ya está próximo a implementarse. Entiendo que el piloto saldrá oficialmente en diciembre.
Hay procesos de certificación en marcha y nosotros estamos avanzando. Seguramente durante el primer trimestre tendremos muchas noticias sobre TAPP, no solo de Izipay, sino también de otras empresas que se están certificando. Es importante porque representa una carretera nueva, un nuevo riel. Se busca estandarizar ciertos aspectos de la industria: transacciones, requisitos, requerimientos y velocidades de autorización. Todo eso estará mejor definido y contribuirá a la competitividad.
- ¿Cómo ven su potencial impacto?
Hoy tenemos menos rieles y contar con más alternativas [a partir de Tapp] será positivo. También serán importantes las estrategias para captar volumen, porque estas infraestructuras se vuelven eficientes en la medida en que se utilizan. Son carreteras que necesitan tráfico y, para conseguirlo, deben ser eficientes en todos los sentidos: competitivas en costos y rápidas.
- Pensando en un escenario de aquí a unos años en el que el uso de Tapp se use más, haya mayor estandarización y más actores compitiendo, ¿dónde estará el foco de ingresos de Izipay?
Vemos el futuro de Izipay mucho más integrado con el banco [Interbank], con una propuesta integral para el comercio. Izipay aportará los métodos de pago, los servicios de valor agregado y los sistemas de gestión empresarial; el banco, los créditos, las cuentas y los depósitos. Todo eso debe conformar una propuesta que tenga sentido para el comercio y que sea lo más digital posible.
- ¿Ustedes tendrán el rol de PAC dentro de Tapp?
Tendremos el rol de PAC y también seremos habilitadores para los Tpap. Además, estamos haciendo desarrollos para los bancos que los necesiten como proveedores de cuentas.
- ¿La idea es abrirles espacio a los comercios con los que trabajan para que puedan operar con Tapp?
Claro. Nos hemos caracterizado por habilitar la mayor cantidad de métodos de pago en nuestros sistemas, tanto físicos como virtuales. La idea es que Tapp sea uno más. Fuimos los primeros en incorporar Apple Pay en los terminales y también lo tenemos en la pasarela de Punto Web. Tenemos Google Pay, QR, pagos con código de distintas billeteras y todas las tarjetas de crédito y débito. Para nosotros es un método adicional y, al final, el cliente elige cómo quiere pagar.
- ¿Dónde ve a Izipay en el 2030, considerando el desarrollo de Tapp, la transformación en el ecosistema de pagos y otras innovaciones?
La veo como una empresa de innovación tecnológica y de habilitación de conexiones para los distintos actores financieros y no financieros del mercado. Tendremos un foco particular en nuestra relación con Interbank e Interseguro para ofrecerle al comercio, que es nuestro cliente final, la solución más completa posible.
- ¿Qué tan importante es la participación de provincias en ese desarrollo, más allá de Lima?
Es muy importante. Provincias es un bastión de crecimiento y de relación con los comercios para Izipay, especialmente ahora que estamos expuestos al fenómeno de El Niño. Somos la única empresa que mantiene oficinas regionales especializadas en las ocho regiones más grandes y atendemos a 17 regiones en total. Durante el Covid-19 fuimos clasificados como una empresa anexa al servicio financiero, lo que nos permitía salir a atender. Hoy también estamos preparados para asistir a nuestros comercios en las regiones y mantener su capacidad de venta. Lo que necesitan es seguir produciendo y vendiendo, y nosotros debemos procurar que eso no se detenga. Haremos todo lo que esté a nuestro alcance, en la medida de lo posible.
- Este año tienen un crecimiento de doble dígito proyectado.
En comercio electrónico, sí. El comercio físico crece algo menos, pero Izipay registra un crecimiento global del 18%.