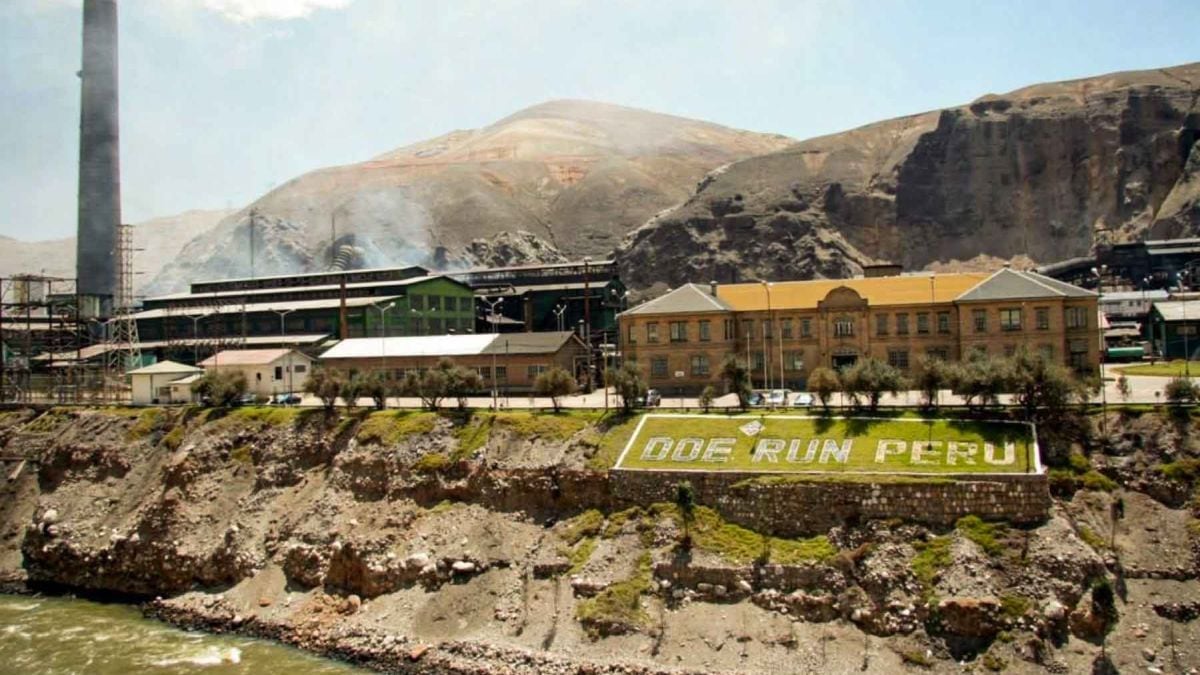
Uno de los procesos concursales más prolongados es el de Doe Run Perú, iniciado en 2012 y que aún continúa en etapa de liquidación ordinaria. ¿Qué está pasando ahora? Uno de sus últimos liquidadores, Consultores A-1, se encuentra en el ojo de la tormenta tras una decisión del Instituto Nacional de Defensa de la Competencia y de la Protección de la Propiedad Intelectual (Indecopi). ¿Qué ocurrió y qué consecuencias podría tener esta decisión?
A fines de agosto, la Comisión de Procedimientos Concursales del Indecopi emitió una resolución en el marco del procedimiento administrativo sancionador (PAS) seguido contra Consultores A-1 y su representante legal, Héctor Renato Iriarte Tejada. La firma estuvo a cargo de la liquidación de Doe Run Perú desde el 26 de enero de 2022 hasta diciembre de 2024.
Adrián Simons Pino, socio fundador del estudio Simons & De Noriega y abogado de Depósitos Químicos Mineros (DQM), empresa acreedora de Doe Run Perú, explicó a Gestión que esta decisión no constituye un hecho aislado, sino que se suma a una sanción anterior relacionada con el manejo de los recursos de la compañía. “Esta es una conducta reiterada. No es que sea un nuevo hallazgo. La primera resolución de sanción (contra Consultores A-1), que nosotros también pusimos sobre la mesa, es de febrero del 2025″, sostuvo.
Aquella primera resolución comprendió la fiscalización de los gastos efectuados por este liquidador durante abril, mayo y junio de 2022. En esos tres meses, el Indecopi identificó aproximadamente US$ 600,000 en desembolsos que no contaban con sustento.
Ahora, a través de una nueva resolución del Indecopi, emitida en agosto último, se amplió el periodo de fiscalización de marzo de 2022 a septiembre de 2023. Durante esos aproximadamente 18 meses, indicó Simons Pino, se identificaron gastos sin sustento que, en conjunto, superarían los US$ 10 millones.
En detalle, la resolución —a la que tuvo acceso Gestión— establece dos conductas sancionadas por el Indecopi contra Consultores A-1. La primera corresponde al cobro excesivo de honorarios fijos mensuales, por un total de US$ 1,728 por el que se impuso una multa de 1.52 UIT.
La segunda está relacionada con la falta de sustento de gastos de liquidación por S/ 2.9 millones y US$ 9.05 millones, conducta que recibió una multa de 100 UIT.
¿En qué se gastaron los recursos de Doe Run?
Uno de los principales hallazgos de la fiscalización está relacionado con gastos que superaron el presupuesto aprobado para la liquidación de Doe Run, así como con desembolsos que no estaban contemplados en ese plan. Por ejemplo, el Convenio de Liquidación establecía un presupuesto de US$ 24,000 mensuales para asesoría legal.
No obstante, en la revisión de los gastos declarados en marzo de 2023, Indecopi observó pagos vinculados a Almerco Abogados & Consultores que excedían el monto previsto. La resolución menciona tres facturas correspondientes a enero, febrero y marzo de ese año, por US$ 28,320 cada una.
De acuerdo con la autoridad concursal, cuando los gastos superaban el límite mensual y excedían en más de 10% lo proyectado, correspondía informar al presidente de la Junta de Acreedores y al supervisor, además de sustentar los desembolsos ante la siguiente junta. Según la resolución, este procedimiento no se cumplió.
Lo mismo paso con el rubro de consultoría: el presupuesto aprobado para este servicio era de US$ 5,000 mensuales. Sin embargo, se declaró una factura de MCHM Abogados por US$ 5,900, correspondiente al servicio de febrero de 2022. El importe superó el límite mensual previsto en el Convenio de Liquidación.
La fiscalización también identificó gastos que no estaban contemplados en el presupuesto de liquidación. Entre los conceptos observados figuran pagos por monitoreo ambiental, operaciones críticas en las minas, seguridad y vigilancia en el Complejo Metalúrgico de La Oroya (CMLO), apoyo social, atención a comunidades, energía eléctrica, alimentación en comedores y pagos a cuenta de préstamos.
Según la resolución, para ejecutar gastos no presupuestados se requería contar previamente con el visto bueno del supervisor y comunicar los desembolsos a los acreedores a través de la presidencia de la Junta de Acreedores. Estos requisitos no se habrían cumplido.
Según explicó el abogado consultado, el supervisor debía dar su conformidad y comunicar el gasto a la presidencia de la Junta de Acreedores, que en ese momento estaba a cargo del Ministerio de Energía y Minas (Minem). Posteriormente, los desembolsos debían ser sustentados ante los acreedores. “El liquidador tiene un presupuesto aprobado por la Junta de Acreedores. No lo puede exceder”, señaló.
¿Qué pasa ahora?
Ante esta situación, Simons indicó que solicitó mediante carta notarial al actual liquidador de Doe Run, Marco Chávez Magán, una auditoría independiente e imparcial de los gastos realizados por la anterior administración.
También afirmó que le pidió abstenerse de ejecutar el fideicomiso de US$ 20 millones mientras no se aclaren las cuentas y se identifiquen a los responsables de los desembolsos observados.
“El nuevo liquidador debe verificar los gastos registrados, la efectiva prestación de los servicios, la identidad de los proveedores, los honorarios pagados y las operaciones vinculadas al fideicomiso”, esbozó. Además, sostuvo que debe revisar la documentación contable y los archivos físicos y digitales que dejó la anterior administración.