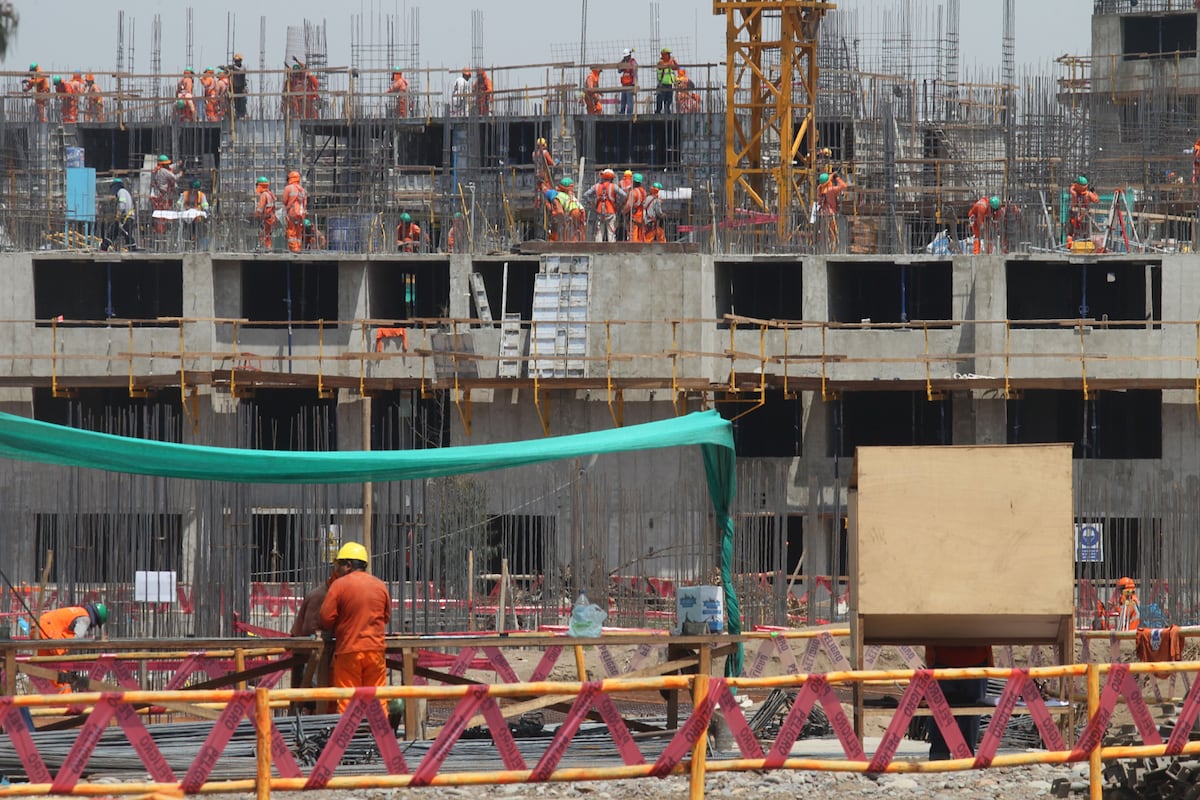
La construcción en Perú está en su mejor nivel: entre enero y septiembre, habría crecido 10.3%, según data de la Cámara Peruana de la Construcción (Capeco). Si cierra el 2026 con un resultado similar, sería su cifra en 14 años (excluye el rebote tras la pandemia).
Sin embargo, las perspectivas para el próximo año son menos alentadoras. En entrevista con Gestión, Guido Valdivia, director ejecutivo de Capeco, explicó que el fenómeno de El Niño no sería el único factor que haría tambalear el avance de la actividad constructora en los próximos meses.
-El gremio constructor redujo levemente los estimados para el 2026: de 9.6% a 9.2%. ¿A qué responde?
Hay varios factores. El aumento de los costos de construcción afecta las perspectivas de ventas de corto plazo y también se podrían ver incrementos en las tasas de interés debido al rebote inflacionario, lo que impacta en las perspectivas de financiamiento.
Pero, por supuesto, el factor más relevante es El Niño. No solo se ha confirmado como un evento severo, sino que tendrá un impacto importante en las obras que se realizan al aire libre, lo cual encarece la cadena logística y dificulta mantener los presupuestos.
-Con El Niño también en 2027, ¿cuál es el estimado para el verano del próximo año?
Lo más probable es que haya una caída [de la construcción] durante el primer trimestre. Eso ocurrió en 1983, 1997, 2017 e incluso con el ciclón Yaku en 2023.
La magnitud dependerá de la intensidad de las lluvias y, sobre todo, de dónde ocurran. No se han podido atender todos los puntos críticos identificados. Todo indica que la afectación podría ser mayor que en eventos severos anteriores.
-Con esa situación, ¿esperarían una recuperación luego del verano? ¿cuánto crecería el sector en 2027?
Pensamos que sí crecerá, pero no al ritmo de este año. Probablemente avance a menos de la mitad, es decir, si esperamos crecer 9.2% o 9.5% en 2026, el próximo año deberíamos estar por debajo del 5%.
-¿Qué factores serían los que impulsarían este avance pese al golpe de El Niño?
El próximo año aún vamos a tener crecimiento de la inversión minera porque hay proyectos en marcha y otros que se lanzarán. Entonces, existe un impulso pese al primer trimestre.
Por otro lado, el mercado inmobiliario atiende apenas entre el 25% y el 30% de la demanda insatisfecha, hay mucho campo para crecer. También continuarán adjudicándose proyectos de infraestructura mediante Asociaciones Público-Privadas (APP).
-Más allá de los riesgos expuestos, ¿qué otros factores traen incertidumbre, sobre todo, a los que quieren invertir recién en el Perú?
Lo que puede impedir la confianza de nuevos concesionarios son los problemas que estamos teniendo en los tribunales arbitrales por cuestionar los contratos de concesión de manera temeraria. Estamos perdiendo muchos arbitrajes y no estamos siendo todavía lo suficientemente activos para poder honrarlos.
Otro problema es si el Estado tendrá recursos suficientes para financiar las APP cofinanciadas, como las líneas de metro prometidas. El fenómeno de El Niño generará presión financiera y podría afectar esa capacidad.
yt:7fHN4YCPJ1U
Reconstrucción tras El Niño
-¿Qué tan preparado está el país para ejecutar la reconstrucción después de El Niño?
El nivel de afectación sería mayor que en eventos anteriores, por lo que el desafío será más grande. Aun así, hay avances.
Considero que la Autoridad Nacional de Infraestructura (ANIN) está mejor “parada” que la Autoridad para la Reconstrucción con Cambios del 2017 y que el Fondo de Reconstrucción del Sur (Forsur) del 2007.
También hay concesiones más sólidas, con seguros catastróficos y acceso a financiamiento privado, lo que facilita atender daños en carreteras concesionadas. ProInversión también está mejor preparada y esto es una señal favorable.
Sin embargo, hay problemas. La contratación pública no funciona, las obras se paralizan y vamos a tener desde enero 2027 nuevos gobiernos subnacionales.
-¿Consideraría preocupante la capacidad de ejecución de los gobiernos regionales y municipalidades para lograr esta reconstrucción?
Las inversiones del Estado son más eficientes cuando responden a un plan urbano o rural que establezca prioridades porque el sistema de inversión pública no evalúa eso. La mayor parte de la obra pública sigue ejecutándose bajo la Ley de Contrataciones. Allí está el principal problema porque no hay planificación, priorización ni contratación adecuada. Se contrata mal y luego no se presupuesta el mantenimiento. Todo está hecho para que fracase.
-¿Qué debería priorizar el presupuesto público para impulsar la construcción y reducir las brechas?
Sobre la vivienda, en particular la social, es importante asegurar recursos crecientes. Hemos propuesto utilizar más recursos del canon, que permanecen en las cuentas bancarias de los gobiernos regionales y no se devuelven al Tesoro Público para ser reasignados.
El próximo año no solo necesitaremos alrededor de S/ 1,700 millones para mantener la venta de viviendas sino también una cifra similar para reconstruir las viviendas que colapsen por El Niño teniendo en cuenta que, en 2017, las unidades afectadas superaron las 20,000. Es una necesidad importante y actualmente nos han asignado menos de la mitad de los recursos.
Interés por invertir
-Además de El Niño, mencionó que hay un encarecimiento de los insumos y del financiamiento, ¿esto estaría postergando decisiones de inversión?
Hasta el tercer trimestre, las ventas han seguido creciendo y se han puesto en el mercado nuevos proyectos en Lima. Es una dinámica consolidada desde mediados de 2023.
La situación podría generar una posición más conservadora respecto de las decisiones de inversión y postergarlas durante lo que queda del año y, sobre todo, en el primer trimestre de 2027.
En Lima existe una enorme demanda insatisfecha y las perspectivas para nuevos proyectos de inversión en construcción son incluso mayores, lo que refleja confianza en el futuro, aunque hay dificultades en el mercado inmobiliario y en la infraestructura pública. En vivienda, el principal problema es la falta de recursos para subsidios.
-¿Cómo evalúan la confianza empresarial tras el cambio de Gobierno?
Tanto la información que recogemos de las empresas del sector como las expectativas de corto plazo del Banco Central de Reserva del Perú (BCRP) registran una reducción, pero se mantienen en niveles altos.
Se asume que este Gobierno tiene mejores posibilidades de terminar su gestión y manejar la economía prudentemente, desarrollando estrategias contracíclicas cuando sea necesario. Y, el país tiene respaldo financiero para implementar esas políticas.
-¿Consideraría que ya eliminó la incertidumbre política que afectaba el clima de inversión?
Si bien hay señales interesantes, como el nombramiento de los miembros del BCRP, la aprobación acotada de las facultades solicitadas por el Poder Ejecutivo y las dificultades para interpelar a los ministros, se piensa que hay una cierta contención tanto del Poder Ejecutivo, como de la oposición.
No es la situación ideal políticamente, pero también creo que es mejor que lo que se dio en el quinquenio anterior.
Falta de recursos para vivienda social
¿Qué tan grave es la falta de recursos del Fondo MiVivienda para las inmobiliarias? ¿Ya afecta proyectos en marcha?
El problema es más grave porque ya está afectando proyectos en marcha. Acceder a una vivienda mediante MiVivienda o Techo Propio es un proceso largo y muchos proyectos empiezan a comercializarse desde planos.
Por eso, no solo se están afectando proyectos futuros, sino también a personas que hacen un esfuerzo por formalizarse siguiendo una promesa del Gobierno. Es una promesa incumplida porque se están destinando menos recursos a vivienda que en años anteriores.
Puedo entender que no se otorguen más recursos por alguna razón, pero se está presupuestando menos cuando calculamos que podrían quedar sin ejecutar S/ 18,000 millones en obras públicas, mientras que el sector vivienda está solicitando S/ 600 millones.
Es un problema de falta de prioridad o de comprensión del proceso. Al quedarse sin subsidios, se afecta a familias de ingresos medios y bajos que apostaron por la formalidad.
¿Han conversado con el Ministerio de Vivienda sobre esta situación?
Sí, hay una buena relación con el ministerio y existe interés por resolver el problema. De hecho, el ministro ha solicitado recursos adicionales.
Esto viene del gobierno anterior, que no asignó para este año la cantidad de dinero que se había otorgado y ejecutado anteriormente. Para 2027, el presupuesto que se empezó a trabajar incluyó una cifra que es la mitad o menos de lo que se destinó este año, que además fue 20% menor que la del año pasado.
El problema es la forma en que el Estado decide los presupuestos. Si al sector vivienda le asignan S/ 600 millones para subsidios y los ejecuta en siete meses, el siguiente año vuelve a presupuestarse lo mismo por defecto. Si el ministerio consigue recursos adicionales y también los ejecuta, eso no se refleja necesariamente en el presupuesto inicial del siguiente año.
En paralelo también advierten una elevada brecha de acceso a agua potable y saneamiento, ¿cómo lo observan?
Lo primero es construir más viviendas formales pues la informalidad es uno de los mayores costos del país.
Por ejemplo, en Lima Este, instalar una conexión de agua y desagüe en una vivienda puede costar hasta S/ 180,000. Si se entregara una vivienda social de S/ 130,000 ubicada en una zona adecuada, la conexión podría costar alrededor de S/ 15,000, es decir, con lo que cuesta una sola conexión en Lima Este se podría dar agua y vivienda formal a 15 familias.
No se va a cerrar la brecha de agua mientras continúe la informalidad. Si se revisan los datos de la Encuesta Nacional de Hogares, la cobertura en los últimos siete u ocho años prácticamente se mantiene igual. Solo crece en función del número de hogares, pero la brecha porcentual no se reduce.